2026년 8월 19일, 미국 재무부가 10~20년과 20~30년 구간 국채를 되사는(바이백) 한도를 회당 20억 달러에서 최소 40억 달러로 올린다고 발표했습니다. 9월 9일부터 11월 4일까지 적용하는 조치입니다. "두 배가 아니라 최소 두 배"라는 표현이 그대로 인용될 만큼 강한 어조였습니다.
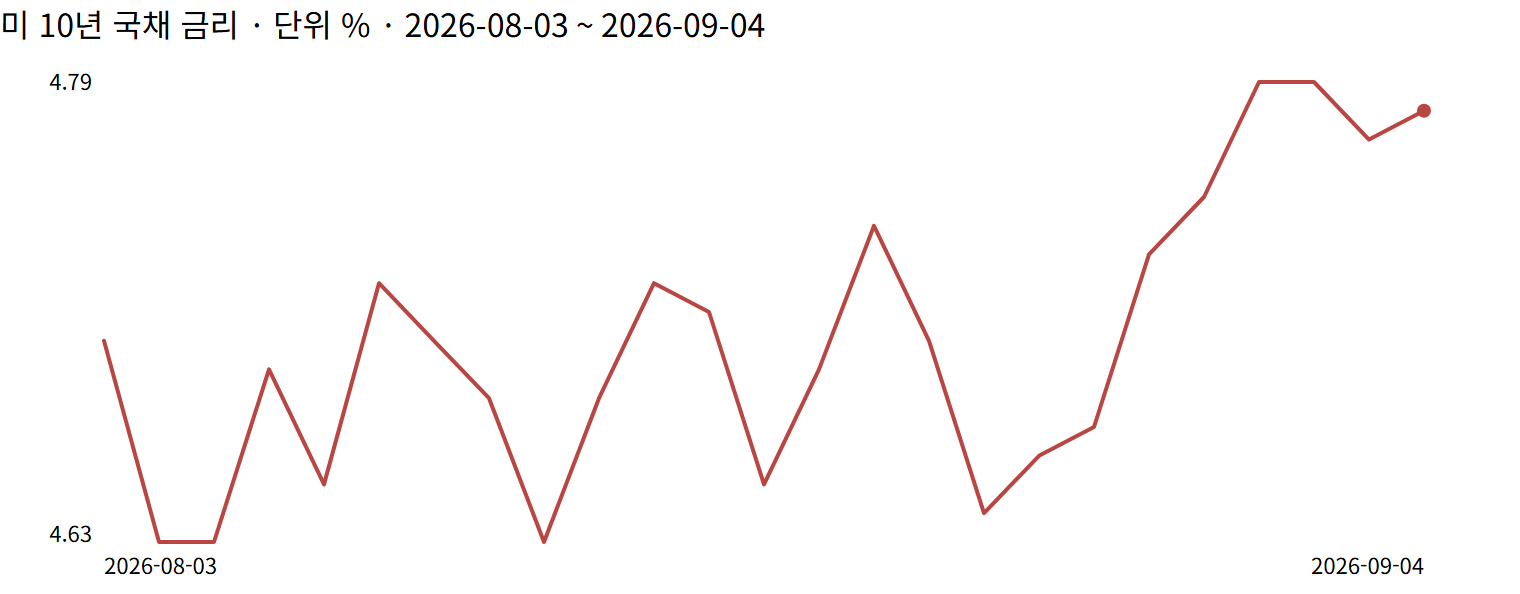
3주가 지난 9월 10일, 미국 30년물 금리는 5.37%로 마감해 2007년 6월의 고점(5.35%)을 넘었습니다. 금리를 누르려던 조치가 나온 뒤 금리가 오히려 기록을 새로 쓴 것입니다.
같은 사건을 두고 여러 설명이 나왔지만, 숫자를 한 줄로 놓으면 그 설명들이 결국 같은 자리에서 만난다는 점이 드러납니다. 발표일의 곡선, 첫 증액 회차의 성적표, 그리고 되산 자리를 무엇이 메우는지를 차례로 봅니다.
같은 발표, 네 가지 이름
이 발표를 부르는 이름부터 갈렸습니다.
| 이름 | 요지 | 자세히 |
|---|---|---|
| 신호 | 재무부가 금리를 누르지 못한다는 신호. 장기물을 묶어두고 단기물로 메우는 발행 구조가 문제의 핵심 | 단독 04 |
| 제스처 | 실효보다 신호에 가깝다. 확대를 계속할 수 없고, 금리가 안 내려오는 원인은 전쟁·AI 기업·정부 이자가 벌이는 자금 쟁탈전 | 단독 01 |
| 만기 구조 교체 | 총량 통제가 아니라 만기만 바꾸는 조정. 규모가 작고, 연준이 반대 방향을 보고 있어 효과가 지워졌다 | 단독 02 |
| 유사 양적완화 | 돈을 찍는 양적완화는 아니지만 시장은 정부가 금리 윗선을 관리하겠다는 뜻으로 받아들였다. 진짜 제약은 부채의 평균 금리 | 단독 03 |
재무부 스스로는 발표문에서 "장기 구간 유동성 지원"을 이유로 들었고, 재무장관은 이튿날 방송 인터뷰에서 일부는 신호라고 말했습니다. 네 이름은 서로 틀렸다기보다, 같은 조치를 서로 다른 시점과 서로 다른 고리에서 본 것에 가깝습니다.
발표 당일, 곡선 뒤쪽만 움직였다
재무부가 매일 공개하는 만기별 금리를 발표 전부터 오늘까지 옮기면 이렇습니다. 단위는 퍼센트, bp는 0.01%포인트입니다.
| 날짜 | 2년 | 10년 | 20년 | 30년 | 30년−10년 | 비고 |
|---|---|---|---|---|---|---|
| 8월 17일 | 4.19 | 4.72 | 5.30 | 5.31 | 59bp | 30년물 8월 고점 |
| 8월 18일 | 4.19 | 4.71 | 5.28 | 5.28 | 57bp | |
| 8월 19일 | 4.19 | 4.65 | 5.17 | 5.19 | 54bp | 되사기 한도 인상 발표 |
| 8월 21일 | 4.24 | 4.74 | 5.25 | 5.27 | 53bp | 발표 전 수준으로 복귀 |
| 8월 25일 | 4.17 | 4.64 | 5.16 | 5.17 | 53bp | 발표일보다 낮아짐 |
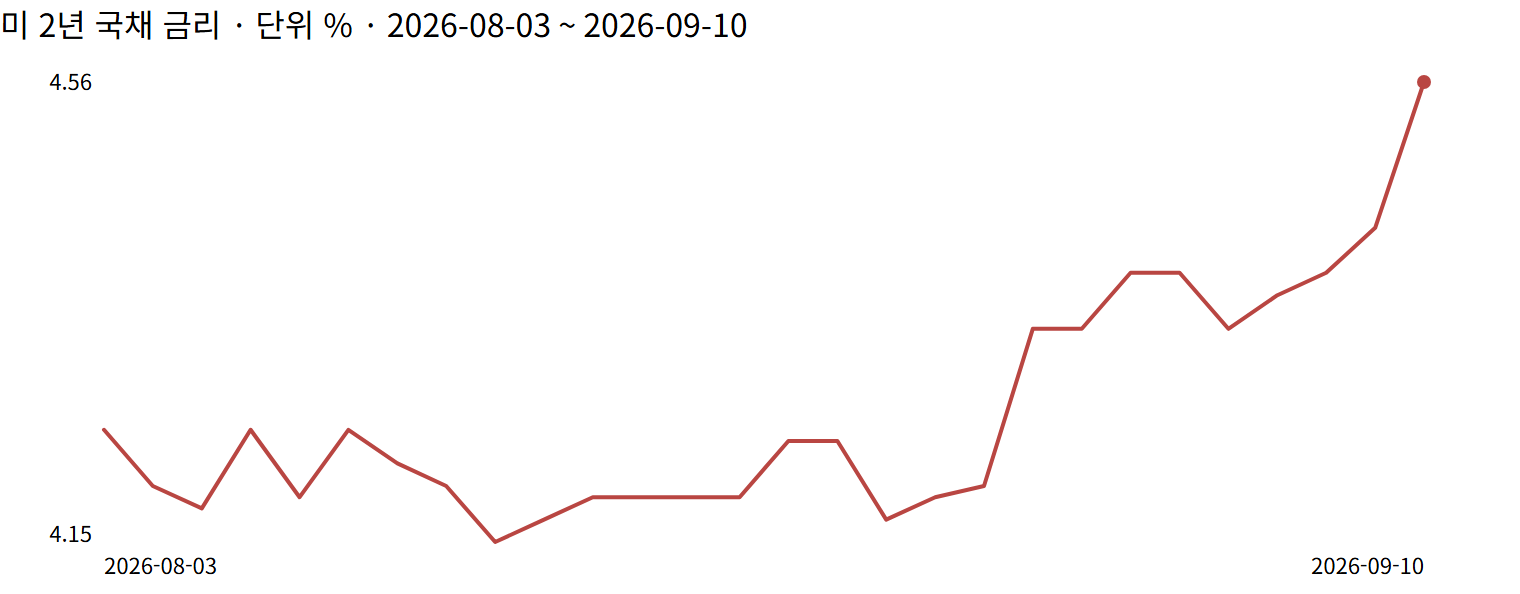
| 8월 28일 | 4.34 | 4.73 | 5.21 | 5.22 | 49bp | 2년물 하루 14bp 상승 |
| 9월 9일 | 4.43 | 4.83 | 5.28 | 5.28 | 45bp | |
| 9월 10일 | 4.56 | 4.95 | 5.39 | 5.37 | 42bp | 2007년 고점 돌파, 첫 증액 회차 |
| 9월 11일 | 4.63 | 4.96 | 5.38 | 5.35 | 39bp |
4.71에서 4.65로 내려간 것은 "6bp 내렸다"이지 "6% 내렸다"가 아닙니다. 퍼센트와 퍼센트포인트가 다른 말이라는 것은 퍼센트와 배율이 같은 말이라는 강의와 같은 계열의 구분입니다.
발표 당일과 9월 10일 하루의 움직임을 만기별로 나란히 놓으면 모양이 정반대입니다.
| 만기 | 2년 | 10년 | 20년 | 30년 |
|---|---|---|---|---|
| 8월 19일 (발표일) | 0bp | −6bp | −11bp | −9bp |
| 9월 10일 (물가 지표·첫 증액 회차) | +13bp | +12bp | +11bp | +9bp |
발표일에는 짧은 쪽이 미동도 없고 긴 쪽으로 갈수록 크게 내려갔습니다. 되사기 대상이 장기채라는 점과 방향이 맞습니다. 9월 10일에는 거꾸로 짧은 쪽이 가장 크게 올랐습니다. 그날 발표된 8월 생산자물가(전년 대비 +5.4%)와 이튿날 소비자물가(+3.4%)가 연준의 금리 인상 기대를 키웠기 때문입니다.
흔한 하루였을까, 드문 하루였을까
−6bp와 −11bp 가운데 어느 쪽이 큰 움직임인지는 그 자체로는 알 수 없습니다. 만기마다 평소 흔들리는 폭이 다르기 때문입니다. 그래서 만기별로 하루 변동의 표준편차를 구해, 그날의 변화가 그 몇 배인지 봤습니다. 표준편차는 흔들림의 평소 크기를 숫자 하나로 줄인 것입니다(첫걸음 지도 3단계에서 다룰 내용입니다).
2026년 1월 2일부터 8월 26일까지 163일치로 계산하면 이렇습니다.
| 만기 | 하루 변동 표준편차 | 8월 19일 | 9월 10일 |
|---|---|---|---|
| 2년 | 4.67bp | 0.0배 | +2.8배 |
| 10년 | 4.31bp | −1.4배 | +2.8배 |
| 20년 | 4.06bp | −2.7배 | +2.7배 |
| 30년 | 3.81bp | −2.4배 | +2.4배 |
발표일은 20년물과 30년물로 보면 올해 손에 꼽는 날이었지만 10년물로 보면 평범한 축이었습니다. 어느 만기를 보느냐에 따라 같은 하루의 무게가 달라집니다. 9월 10일은 네 만기 모두가 표준편차의 2.4~2.8배로 움직였고, 짧은 만기일수록 컸습니다. 되사기 발표가 곡선의 뒤쪽을 잠깐 눌렀다면, 물가 지표는 곡선 전체를, 특히 앞쪽을 더 세게 밀어 올렸습니다.
창을 바꾸면 숫자가 바뀔까
표준편차는 어느 구간에서 재느냐에 따라 값이 달라집니다. 계산 구간을 올해 전체가 아니라 8월 26일까지의 최근 60거래일로 좁혀 다시 쟀습니다.
| 만기 | 163일 기준 (8월 19일) | 60일 기준 (8월 19일) |
|---|---|---|
| 2년 | 0.0배 | 0.0배 |
| 10년 | −1.4배 | −1.4배 |
| 20년 | −2.7배 | −2.7배 |
| 30년 | −2.4배 | −2.3배 |
이 경우에는 창을 바꿔도 순위와 크기가 거의 그대로입니다. 그렇다고 이 방법이 언제나 안전하다는 뜻은 아닙니다. 표준편차는 흔들림이 한 방향으로 몰리는 구간에서는 평소 크기를 과소평가하고, 큰 사건이 계산 구간 안에 들어 있으면 반대로 부풀립니다. 여기서 결론이 버틴 것은 두 구간이 크게 겹쳐 있기 때문이지, 계산법 자체가 튼튼해서가 아닙니다. 9월 10일 같은 날이 계산 구간에 들어오면 앞으로의 "평소 크기"는 그만큼 커집니다.
한도를 올린 구간은 아직 한 번 열렸다
발표 전후에 실제로 열린 되사기 회차는 이렇습니다.
| 회차 | 만기 구간 | 한도 | 사들인 금액 | 비고 |
|---|---|---|---|---|
| 8월 18일 | 20~30년 | 20억 달러 | 20억 달러 (전액) | 응찰이 한도의 9.9배 |
| 8월 20일 | 3~5년 | 40억 달러 | 18.6억 달러 | 원래 한도가 40억인 구간 |
| 8월 25일 | 5~7년 | 40억 달러 | 11.9억 달러 | 원래 한도가 40억인 구간 |
| 9월 10일 | 10~20년 | 60억 달러 | 51.9억 달러 (86%) | 한도 인상 후 첫 회차 |
발표 뒤 8월에 열린 두 회차는 한도가 오른 구간이 아니었고, 중간 만기 구간이 한도를 못 채우는 것은 원래 흔한 일입니다. 한도가 오른 구간이 처음 열린 것은 9월 10일입니다. 한도를 기존의 세 배인 60억 달러로 잡았는데, 응찰 104.9억 달러 가운데 재무부가 받아들인 것은 51.9억 달러였습니다. 올해 한도 20억 달러로 열린 같은 구간 아홉 번이 모두 한도를 채웠던 것과 대조됩니다. 재무부가 한도를 올린 근거로 든 "장기 구간의 꾸준한 매도 수요"가 세 배 한도 앞에서는 모자랐던 셈입니다. 30년물이 속한 20~30년 구간의 첫 증액 회차는 9월 24일입니다.
규모도 따져볼 만합니다. 이번 분기 남은 장기 구간 회차 일곱 번에서 한도가 20억 달러씩 늘었으니 증액분은 140억 달러이고, 20·30년 장기채 잔액(7월 말 5조 4,887억 달러)의 0.26%입니다. 그마저 사들일 수 있는 상한이지 실제로 사들인 돈이 아닙니다.
네 설명이 한 점에서 만나는 곳
네 가지 이름은 출발점이 달라도 결국 같은 질문에 닿습니다. 되산 장기채의 자리를 무엇이 메우는가.
재무부는 8월 5일 분기 발행 계획에서 중·장기채 입찰 규모를 몇 분기 동안 그대로 두기로 했습니다. 7~9월 차입은 5월 예고보다 680억 달러 늘어난 7,390억 달러인데, 늘어난 몫은 1년 이하 단기채가 맡았습니다. 시장성 국채 가운데 단기채 비중은 6월 말 21.5%, 7월 말 22.2%, 8월 말 22.8% 로 석 달 연속 올라, 재무부 차입자문위원회가 권고해 온 15~20%를 넘어섰습니다. 장기채를 되사고 단기채를 더 찍으면 빚의 총액은 그대로이고 만기만 짧아집니다.
만기가 짧아지면 이자 부담을 정하는 쪽이 바뀝니다. 단기채와 변동금리채 약 7조 9,000억 달러는 연준의 정책금리를 거의 그대로 따라가, 연준이 0.25%포인트만 올려도 이자가 한 해 약 200억 달러 늘어납니다. 장기금리를 누르려는 재무부의 선택이 이자비용의 운전대를 연준에게 더 많이 넘기는 셈입니다.
그런데 그 연준은 반대편에 서 있었습니다. 되사기 발표 당일 공개된 7월 회의 의사록에서 동결은 9대 3으로 결정됐고, 반대한 세 명은 모두 즉시 인상을 주장했습니다. 8월 28일 잭슨홀에서 연준 의장은 지금은 물가에 집중해야 한다고 말했습니다. 발표일에 곡선 뒤쪽을 누른 힘보다, 9월 10일 곡선 앞쪽을 밀어 올린 힘이 더 컸던 이유가 여기 있습니다.
이 구조를 받쳐줄 완충 장치도 예전만 못합니다. 2023~2024년에는 연준 역레포에 쌓여 있던 2조 달러 넘는 돈이 늘어난 단기채를 받아냈지만, 그 잔고는 이제 거의 바닥입니다. 국채를 사는 쪽의 성격도 바뀌었습니다. 외국인 보유 미국채에서 중앙은행 등 공적기관의 비중은 2012년 1월 73.0%에서 2026년 6월 40.6%로 내려왔고, 값이 맞아야 사는 민간이 그 자리를 채웠습니다.
정리하면 이렇습니다. 신호든 제스처든, 되사기는 곡선 뒤쪽의 물량을 조금 줄이는 대신 앞쪽에 짐을 옮겨 싣는 조치입니다. 그리고 지금 곡선의 앞쪽은 연준의 인상 기대가 가장 세게 누르는 자리입니다. 네 가지 설명이 각자의 고리에서 본 것이 이 한 문장에서 만납니다.
주식과 변동성은 조용했다
같은 기간 주가와 변동성 지수는 이렇게 움직였습니다.
| 날짜 | S&P 500 | 전일 대비 | VIX |
|---|---|---|---|
| 8월 17일 | 7,745.06 | −0.52% | 15.19 |
| 8월 18일 | 7,691.76 | −0.69% | 15.84 |
| 8월 19일 | 7,707.98 | +0.21% | 14.89 |
| 8월 20일 | 7,641.16 | −0.87% | 16.01 |
| 8월 21일 | 7,674.37 | +0.43% | 15.13 |
| 9월 10일 | 7,591.70 | −0.58% | 17.84 |
| 9월 11일 | 7,656.98 | +0.86% | 15.84 |
되사기 발표일 주가는 소폭 올랐고, 20년물이 표준편차의 2.7배로 움직인 그 주에 VIX는 14대 후반에서 16대 초반에 머물렀습니다. 곡선 전체가 뛴 9월 10일에도 VIX는 17.84까지 올랐다가 이튿날 15.84로 내려왔습니다. 채권시장의 기록 경신이 아직 주식시장의 공포로 번지지는 않았습니다.
11월 4일까지 남은 되사기 일곱 번
한도 인상은 11월 4일까지 적용되고, 그 뒤 규모는 같은 날 발표되는 분기 발행 계획에서 정해집니다.
| 날짜 | 일정 | 확인되는 것 |
|---|---|---|
| 9월 15~16일 | 미 연준 FOMC (점도표 포함) | 정책금리. 6월 점도표에서 18명 중 9명이던 인상 전망이 어떻게 바뀌는지 |
| 9월 16일 | 외국인 국채 보유 통계(7월분) | 공적기관 비중 40.6%의 다음 숫자 |
| 9월 17일 | 7~10년 구간 되사기 (40억 달러) | 한도 인상 대상이 아닌 비교군 |
| 9월 24일 | 20~30년 구간 첫 증액 되사기 (40억 달러 이상) | 30년물 구간에서도 한도를 못 채우는지 |
| 10월 1일 · 10월 15일 · 11월 4일 | 10~20년 구간 되사기 | 첫 회차의 86%가 반복되는지 |
| 10월 8일 · 10월 27일 | 20~30년 구간 되사기 | 초장기 구간의 매도 물량 |
| 10월 14일 | 미 9월 소비자물가 | 곡선 앞쪽을 움직일 지표 |
| 10월 27~28일 | FOMC | 정책금리 |
| 11월 4일 | 재무부 분기 발행 계획 | 되사기 한도의 연장·축소, 중·장기채 입찰 규모 유지 여부 |
일정 뒤에 확인해 볼 것들입니다.
- 되사기 회차일에만 장기금리가 따로 움직이는가. 회차가 열리는 날 20·30년물이 2년물보다 뚜렷하게 내려가면 되사기에 실효가 있다는 근거가, 그렇지 않으면 신호에 그친다는 근거가 쌓입니다.
- 한도를 채우는 비율. 9월 24일부터 초장기 구간 회차들이 60~90%대에 머물면, 되사기의 한계는 규모가 아니라 재무부가 받아줄 만한 가격에 팔려는 물량에 있다는 뜻입니다.
- 30년물과 10년물의 간격. 8월 17일 59bp에서 9월 11일 39bp로 좁아진 간격이 다시 벌어지면 장기 쪽 수급이, 계속 좁아지면 연준 경로가 금리를 끌고 있다는 신호입니다.
- 단기채 비중 23%. 11월 발행 계획에서 중·장기채 규모를 계속 묶어두면 비중은 더 오를 구조입니다.
생각해 볼 점도 남습니다. 되사기는 재무부가 가진 몇 안 되는 금리 수단이지만, 빚의 총액을 건드리지는 못합니다. 곡선의 한쪽을 누르면 다른 쪽이 부풀어 오르는 풍선처럼, 장기 쪽의 짐을 덜수록 단기 쪽의 짐이 늘고, 그 단기 쪽은 연준의 손안에 있습니다. 11월 4일의 발행 계획은 재무부가 이 풍선의 어느 쪽을 더 누를지 고르는 자리가 될 것입니다.