은행 앱에는 "연 5.95%"라고 적혀 있습니다. 같은 예금을 계산한 종이에는 "×1.0595"라고 적혀 있습니다. 숫자 모양이 너무 달라서 다른 이야기처럼 보이지만, 둘은 같은 말입니다. 퀀트 공부를 시작하면 첫날부터 걸리는 지점이라, 짧게 그러나 정확하게 짚고 갑니다.
퍼센트는 100칸짜리 자다
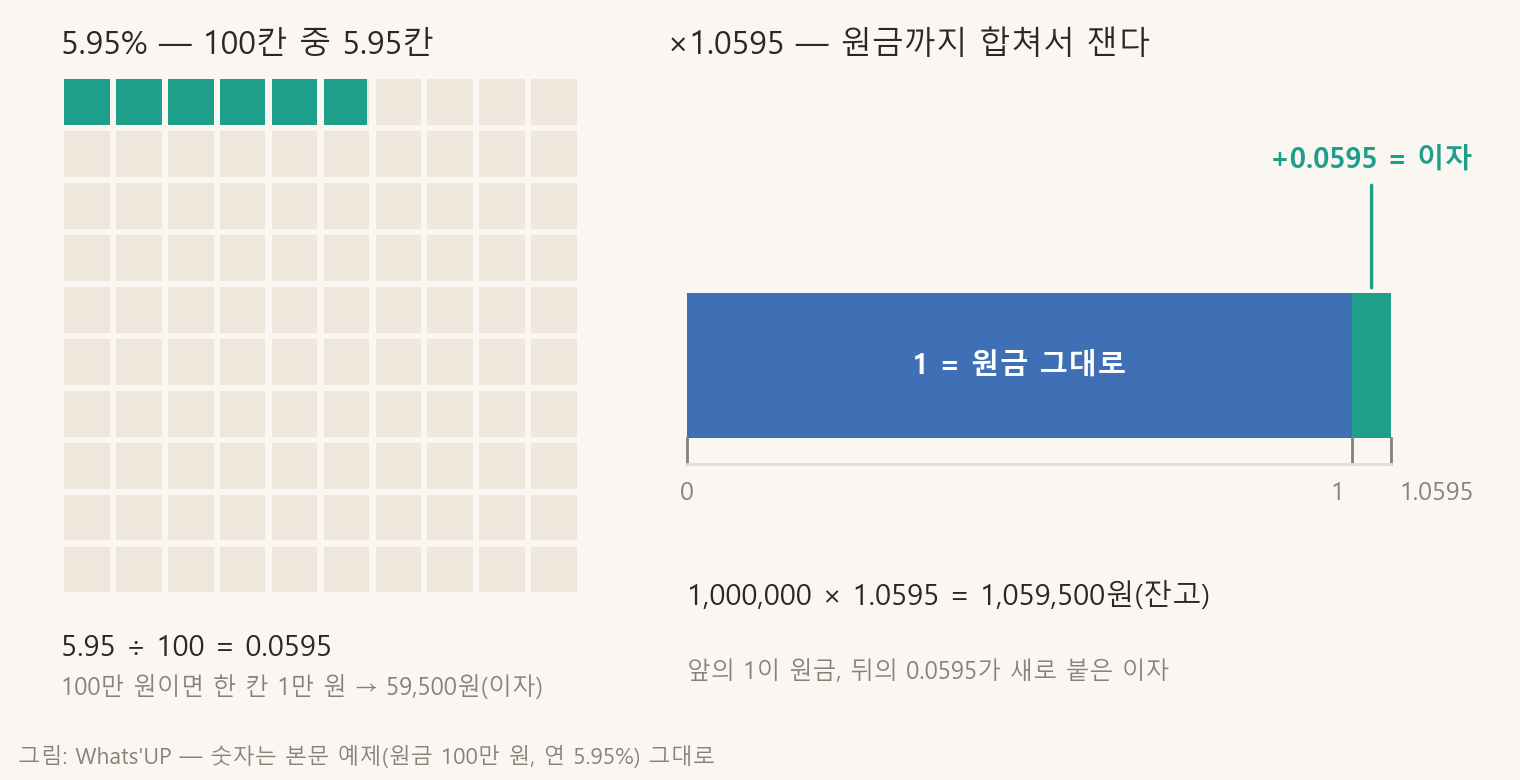
퍼센트(%)는 "100으로 나눈 것 중 몇 칸"이라는 뜻입니다. 5.95%는 100칸 중 5.95칸입니다. 그래서 % 기호를 떼고 100으로 나누면 그냥 숫자가 됩니다.
$$5.95\% = \frac{5.95}{100} = 0.0595$$100만 원의 5.95%는 얼마일까요? 100만 원을 100칸으로 나누면 한 칸이 1만 원이고, 5.95칸이니 59,500원입니다. 곱셈으로 쓰면 \(1{,}000{,}000 \times 0.0595 = 59{,}500\)입니다. 이 59,500원이 이자입니다. 퍼센트가 재는 것은 여기까지 — 새로 생긴 부분만입니다.
배율은 원래 있던 것까지 포함한 자다
1년 뒤 통장에는 이자만 남는 게 아닙니다. 원금 100만 원이 그대로 있고, 거기에 이자 59,500원이 얹힙니다. 합치면 1,059,500원입니다.
이 잔고를 원금에 대한 배율로 쓰면 이렇습니다.
$$\frac{1{,}059{,}500}{1{,}000{,}000} = 1.0595$$앞의 1은 원금 100만 원이 그대로 있다는 뜻이고, 뒤의 0.0595가 새로 붙은 이자입니다. 그러니까 "5.95% 오른다"와 "1.0595를 곱한다"는 같은 사건을 두 가지 자로 잰 것입니다. 하나는 늘어난 부분만 재고, 다른 하나는 원래 것까지 합쳐서 잽니다.
바꾸는 규칙은 두 줄뿐입니다.
- 퍼센트 → 소수: 100으로 나눈다. (5.95% → 0.0595)
- 소수 → 배율: 1을 더한다. (0.0595 → 1.0595)
거꾸로 가려면 1을 빼고 100을 곱합니다. 몇 개를 표로 놓고 보면 규칙이 한눈에 들어옵니다.
| 퍼센트 | 소수 | 배율 | 100만 원이면 |
|---|---|---|---|
| +5.95% | 0.0595 | ×1.0595 | 1,059,500원 |
| +20% | 0.20 | ×1.20 | 1,200,000원 |
| +100% | 1.00 | ×2 | 2,000,000원 |
| 0% | 0 | ×1 | 1,000,000원 |
| −30% | −0.30 | ×0.70 | 700,000원 |
| −100% | −1.00 | ×0 | 0원 |
표에서 두 줄을 눈여겨봐 주세요. 0%는 ×1입니다. 아무 일도 없으면 원래 것이 그대로 남습니다. −30%는 ×0.70입니다. 잃는 것도 같은 자로 잽니다. 1에서 0.30을 빼면 남는 0.70이 잔고의 비율입니다. 수익도 손실도, 배율 하나로 다 적힙니다.
왜 굳이 배율로 쓰는가
퍼센트가 익숙한데 배율을 따로 쓰는 이유는 하나입니다. 배율은 곱할 수 있기 때문입니다.
20% 오른 뒤 다시 20% 오르면, 퍼센트끼리 더해서 40%라고 답하고 싶어집니다. 실제로는 ×1.20을 두 번 곱한 ×1.44, 그러니까 44%입니다. 어디서 4%가 더 나왔는지는 이 단원의 네 번째 강의에서 100만 원을 놓고 한 단계씩 따라갑니다. 지금 기억할 것은 하나입니다. 퍼센트는 더하면 틀리고, 배율은 곱하면 맞는다.
그리고 흔한 실수 하나. 잔고를 구한다면서 계산기에 "×0.0595"를 누르면 이자만 나오고 원금이 사라집니다. 100만 원이 59,500원이 되는 셈입니다. 잔고는 "×1.0595"입니다. 이 앞자리 1이 무엇을 지키고 있는지가 다음 강의의 주제입니다.