100만 원을 연 50%짜리 상품에 1년 맡깁니다. 50%는 현실에 없는 이자율이지만, 숫자가 커야 계산이 눈에 보이니 일부러 크게 잡았습니다. 같은 계산을 두 가지 길로 갑니다. 첫 번째 길은 누구나 하는 계산이고, 두 번째 길에서 이 강의의 주인공인 1이 나타납니다.
첫 번째 길 — 더해서 간다
1단계: 이자를 구한다
50%를 소수로 바꾸면 0.5입니다(첫 강의의 규칙 — 100으로 나눈다). 이자는 원금에 이 소수를 곱한 것입니다.
$$1{,}000{,}000 \times 0.5 = 500{,}000$$2단계: 원금에 얹는다
1년 뒤 잔고는 원금과 이자를 더한 것입니다.
$$1{,}000{,}000 + 500{,}000 = 1{,}500{,}000$$여기까지는 아무 문제가 없습니다. 문제는 이 계산을 식으로 적을 때 생깁니다. 이자를 구하는 데 쓴 100만 원과 마지막에 더한 100만 원이 같은 돈이라는 사실이, 이렇게 두 줄로 나눠 적으면 잘 안 보이기 때문입니다.
두 번째 길 — 묶어서 곱한다
3단계: 같은 것을 찾아 묶는다
2단계의 식에서 500,000 자리에 1단계의 식을 그대로 넣어 보겠습니다.
$$1{,}000{,}000 + 1{,}000{,}000 \times 0.5$$두 항에 모두 1,000,000이 들어 있습니다. 사과가 한 봉지 있고, 옆에 같은 봉지의 절반이 더 있다고 해 봅시다. 사과를 하나씩 세지 않아도 봉지 수로 셀 수 있습니다. "1봉지 + 0.5봉지 = 1.5봉지"입니다. 봉지 하나가 100만 원이라면, 잔고는 봉지 1.5개입니다.
$$1{,}000{,}000 \times (1 + 0.5) = 1{,}000{,}000 \times 1.5 = 1{,}500{,}000$$답은 첫 번째 길과 똑같습니다. 다른 것은 이름표뿐입니다. 첫 번째 길은 이자를 따로 세어 원금 옆에 놓았고, 두 번째 길은 이자를 원금의 조각(0.5봉지)으로 바꿔 "원금의 몇 배"로 셌습니다. 돈 + 돈×0.5 와 돈×(1+0.5) 는 같은 계산이고, 뒤쪽이 앞쪽을 한 묶음으로 줄여 쓴 것입니다.
4단계: 괄호 안의 1을 읽는다
\((1 + 0.5)\)에서 0.5는 이자율입니다. 그러면 1은 무엇일까요.
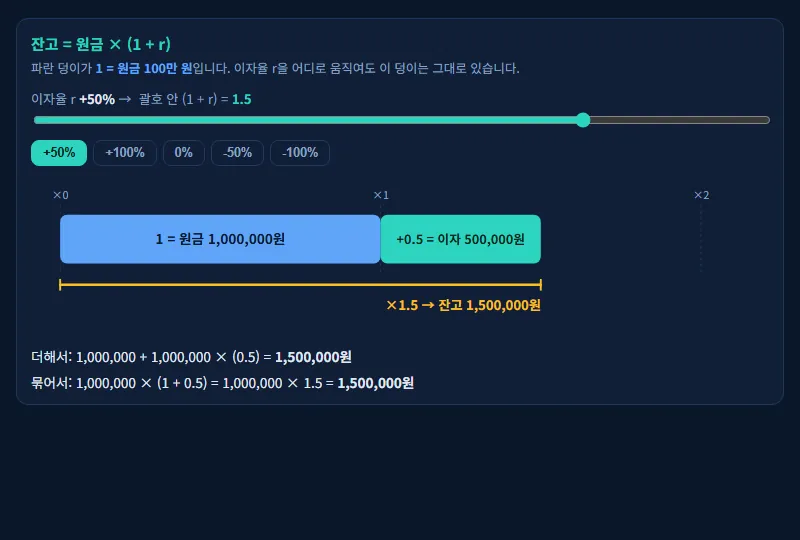
1은 원금 그 자체입니다. 봉지로 말하면 처음부터 있던 그 한 봉지, 퍼센트로 말하면 100%입니다. 괄호 안의 1은 "원금을 하나 그대로 둔다"는 뜻이고, 0.5는 "거기에 절반만큼 더 붙인다"는 뜻입니다. 이자율을 \(r\)이라는 글자로 바꾸면, 이 시리즈에서 가장 자주 만나게 될 식이 됩니다.
$$\text{잔고} = \text{원금} \times (1 + r)$$읽는 법은 늘 같습니다. 1은 원금, \(r\)은 이자. 둘을 더한 \((1+r)\)은 "원금까지 포함한 배율"입니다. 아래에서 \(r\)을 직접 움직여 보면, 1이 한 번도 움직이지 않는다는 것이 보입니다.
극단에 넣어 확인한다
식이 맞는지는 평범한 숫자보다 극단에 넣어 보면 빨리 압니다. 이자가 하나도 없을 때, 절반을 잃을 때, 전부 잃을 때 식이 상식과 같은 답을 내는지 봅니다.
5단계: 이자 0%
\(r = 0\)이면 \((1 + 0) = 1\)입니다. 100만 원에 1을 곱하면 100만 원. 아무 일도 없으면 원금이 그대로 남습니다. 1이 원금을 지키고 있다는 첫 번째 증거입니다.
6단계: 이자 −50%
손실도 같은 식으로 잽니다. \(r = -0.5\)이면 \((1 - 0.5) = 0.5\)입니다. 100만 원에 0.5를 곱하면 50만 원, 반토막입니다. 이자가 마이너스라는 말은 괄호 안에서 1을 깎아 먹는다는 말입니다.
7단계: 이자 −100%
\(r = -1\)이면 \((1 - 1) = 0\)입니다. 곱하면 0원, 원금을 전부 잃은 상태입니다. 배율의 바닥은 0이고 그 아래로는 내려가지 않습니다. 빚을 내서 투자하면 0 아래로도 가는데, 그 이야기는 한참 뒤 시장의 구조 단원에서 나옵니다.
| 이자율 \(r\) | \(1 + r\) | 100만 원이면 | 말로 하면 |
|---|---|---|---|
| +50% | 1.5 | 1,500,000원 | 절반만큼 늘었다 |
| +100% | 2 | 2,000,000원 | 두 배가 됐다 |
| 0% | 1 | 1,000,000원 | 그대로다 |
| −50% | 0.5 | 500,000원 | 반토막이다 |
| −100% | 0 | 0원 | 전부 잃었다 |
세 극단(0%·−50%·−100%) 모두 상식과 같은 답이 나왔습니다. 식이 맞습니다.
8단계: 1을 빼먹으면 생기는 일
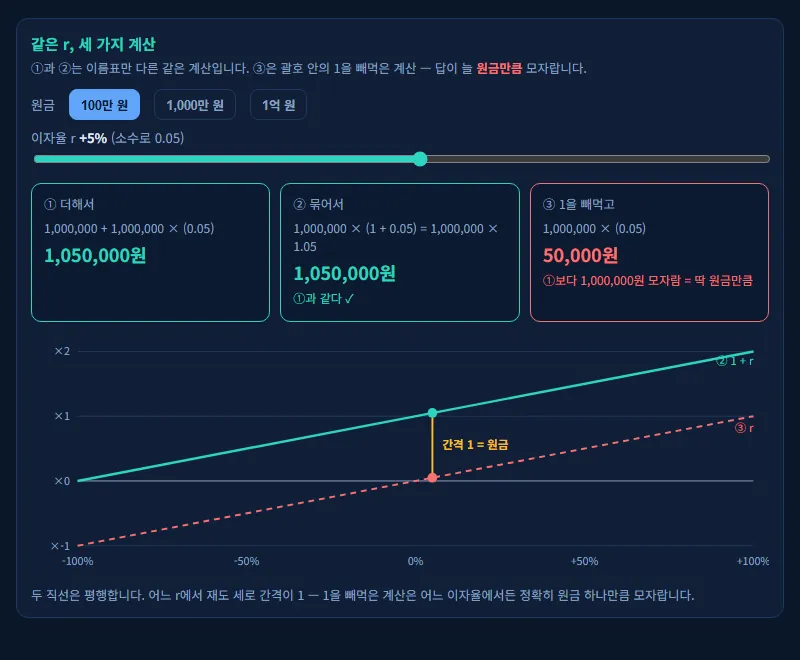
이제 일부러 틀려 보겠습니다. 괄호 안의 1을 빼먹고 이자율만 곱하면 어떻게 될까요.
$$1{,}000{,}000 \times 0.5 = 500{,}000$$"50% 수익"이라고 생각하고 계산했는데 잔고가 절반입니다. 숫자만 보면 −50%와 구별이 안 됩니다. 원금 100만 원이 통째로 사라졌기 때문입니다. 1을 빼먹으면 정확히 원금만큼 사라집니다. 1이 곧 원금이니까요.
실제로 자주 나는 사고입니다. 스프레드시트에서 =A1*5%라고 적으면 이자만 나옵니다. 잔고는 =A1*(1+5%)입니다. 계산기라면 ×0.05가 아니라 ×1.05입니다. 아래 계산기에서 세 가지 계산을 나란히 놓고, 이자율을 어디로 움직여도 "더해서"와 "묶어서"는 항상 같고, "1을 빼먹은" 쪽만 딱 원금만큼 떨어져 있다는 것을 확인해 보세요.
1년이 아니라 2년이라면
같은 상품에 1년 더 맡기면 잔고는 1,500,000원에서 다시 출발합니다. 이자는 1,500,000 × 0.5 = 750,000원, 잔고는 2,250,000원입니다. 식으로는 이렇습니다.
$$1{,}500{,}000 \times (1 + 0.5) = 2{,}250{,}000$$이자 금액은 첫해 50만 원, 둘째 해 75만 원으로 달라졌습니다. 그런데 곱한 수는 두 해 모두 1.5입니다. 더해서 쓰면 매년 다른 숫자가 보이고, 곱해서 쓰면 한 번도 바뀌지 않은 규칙이 보입니다(다음 강의가 이 규칙을 따라갑니다). 잔고를 만든 것은 매년 달라진 이자가 아니라, 한 번도 변하지 않은 1.5였습니다.