SK하이닉스가 8월 19일 이사회에서 자기주식 40조 원어치를 사들인 뒤 전부 없애기로 결의했습니다. 올해 정부 본예산 727.9조 원의 5.5%에 해당하는 금액입니다. 이틀 뒤 삼성전자는 올해 주주에게 돌려줄 금액이 약 90조~110조 원이 될 것이라고 공시했습니다.
같은 여름 바다 건너에서는 반대 방향의 일이 벌어졌습니다. 일본은행이 정책금리를 1%로 올렸는데도 엔은 7월 말 달러당 163.86엔까지 밀려 1986년 12월 이후 가장 약해졌습니다. 미국 재무부는 장기금리를 누르려고 국채 되사기 한도를 두 배로 올렸습니다.
서로 무관해 보이는 세 사건을 하나의 질문으로 묶어 읽는 시각이 있습니다. 쌓아둔 돈을 필요할 때 실제로 꺼내 쓸 수 있느냐는 질문입니다. 한국 반도체 기업은 쌓인 현금을 주주에게 꺼내 돌려주기 시작했고, 일본은 쌓아둔 대외자산이 많아도 위기 때 꺼내기 어렵다는 지적을 받으며, 미국은 돈 쓸 곳이 너무 많아 금리를 내리지 못한다는 진단입니다.
SK하이닉스 40조 원, 삼성전자 최대 110조 원
두 회사가 공시한 내용을 나란히 놓으면 이렇습니다.
| SK하이닉스 | 삼성전자 | |
|---|---|---|
| 결의일 | 8월 19일 | 8월 21일 |
| 핵심 내용 | 자기주식 40조 43억 원(2,407만 주) 장내 매수 후 전량 소각 | 올해 주주환원 약 90조~110조 원 예상 |
| 규모의 근거 | 발행주식의 약 3.3% | 3년간 잉여현금흐름의 50%에서 2024~2025년 환원분 29.3조 원을 뺀 잔여 |
| 실행 방식 | 8월 20일~11월 19일 매수, 이후 소각 | 3분기에 30조 원 안팎 현금배당(10월 말 이사회 확정), 나머지는 2027년 1월 말 결정 |
| 앞으로의 방침 | 2025~2027년 누적 잉여현금흐름의 50% 이상 환원(종전 50% 이내). 추가 규모는 3분기 실적 발표 때 | 별도로 임직원 보상용 자기주식 약 15조 원 매입(8월 24일~11월 21일, 소각용 아님) |
잉여현금흐름은 회사가 영업으로 번 현금에서 설비 투자에 쓴 돈을 뺀 나머지, 곧 주주에게 돌려줄 수 있는 여유 현금입니다. 자기주식을 사서 소각하면 전체 주식 수가 줄어, 남은 주식 한 주가 회사 이익에서 차지하는 몫이 커집니다. 이익이 그대로여도 나누는 수(분모)가 줄어드는 효과입니다.
주의할 점도 있습니다. 삼성전자의 110조 원은 회사가 스스로 '예측 정보'라고 밝힌 범위의 상단이고, 확정된 것은 10월 말 이사회가 결정할 3분기 배당부터입니다. 임직원 보상용 15조 원은 없애는 주식이 아니라 직원에게 나눠줄 주식이라 주식 수를 줄이지 않습니다.
시가총액 1위를 두고 벌어진 경쟁
두 발표를 경쟁 구도로 읽는 배경에는 6월의 역전이 있습니다. 6월 22일 종가 기준 SK하이닉스 시가총액은 2,080.4조 원으로 삼성전자 보통주(2,066.7조 원)를 넘었습니다. 삼성전자가 단일 종목 시가총액 1위를 내준 것은 2000년 11월 이후 처음이었습니다. 삼성전자는 우선주까지 합치면 2,246.4조 원으로 여전히 앞선다고 밝혔습니다.
1위를 되찾으려는 쪽이 환원 규모를 키울 수밖에 없었고, 발표 전 언론이 쏟아낸 예상치가 기업을 압박했다는 분석이 나옵니다. 이번 결정이 그동안 배당에 인색하던 한국 대기업 문화가 바뀌는 출발점이 될 것이라는 기대도 있습니다.
발표 날의 주가는 한 방향이 아니었다
시장의 반응은 엇갈렸습니다. SK하이닉스 공시는 장이 끝난 뒤 나왔는데, 그날 주가는 이미 9.7% 빠져 있었고 이튿날 12.7% 올랐습니다. 삼성전자는 발표일인 8월 21일 우선주가 8.26%, 보통주가 3.87% 올랐지만, 다음 거래일인 8월 24일 보통주는 8.70%, 우선주는 8.55% 내렸습니다.
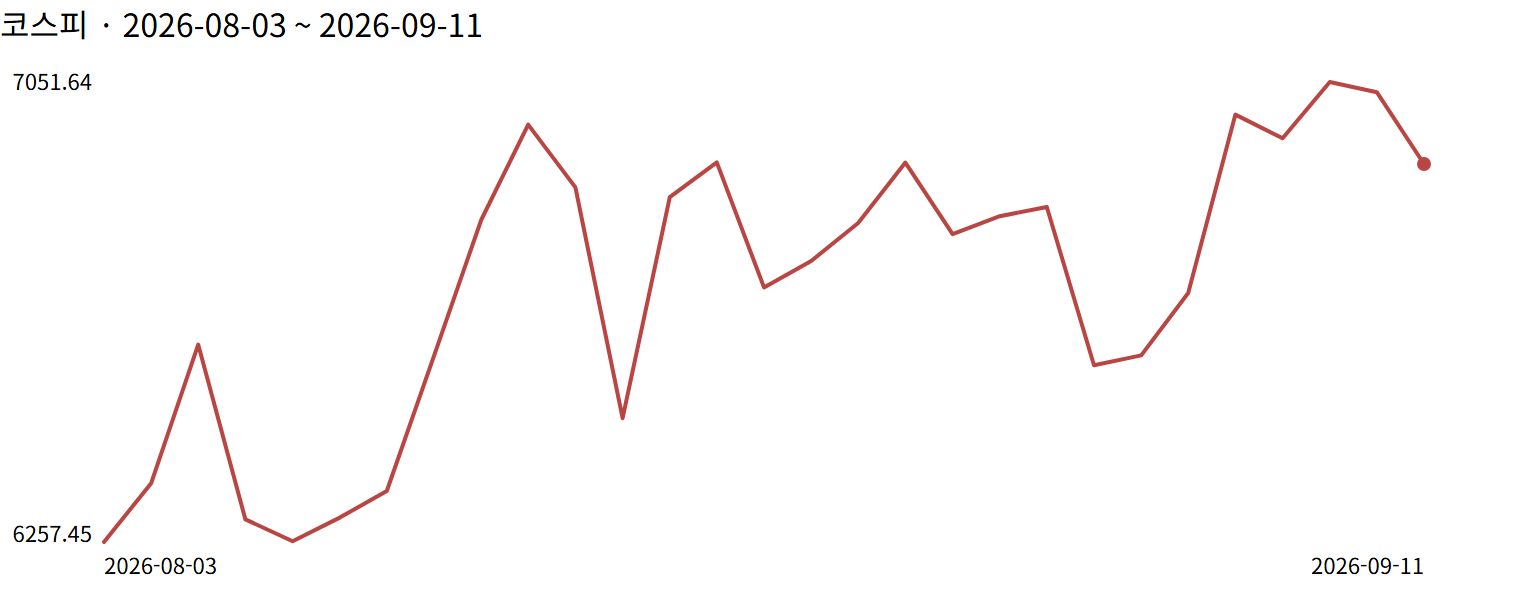
우선주 급등을 한국 투자자가 환원에 눈을 뜬 신호로 보는 해석이 있지만, 다음 거래일에 보통주와 우선주가 함께 8% 넘게 빠진 것을 보면 하루치 반응에 큰 의미를 싣기는 어렵습니다. 같은 주에 미국 반도체주 급락과 금리 발표가 겹쳐 있었기 때문입니다.
엔은 왜 1%로 올려도 약한가
일본은행은 6월 16일 정책금리를 0.75%에서 1.0%로 올렸습니다. 1995년 이후 가장 높은 수준입니다. 금리를 올리면 그 나라 돈이 비싸진다는 교과서 설명과 달리, 엔은 인상 당일 달러당 160.39엔에서 7월 29일 163.86엔으로 더 약해졌습니다.
엔이 오랫동안 위기 때 사는 '안전자산'으로 대접받은 근거는 일본이 쌓아둔 돈이었습니다. 일본은 1981년부터 2010년까지 30년 연속 무역흑자를 냈고, 그렇게 번 달러로 미국 국채를 사 모았습니다. 이 근거가 지금 흔들린다는 지적이 나옵니다. 숫자로 보면 이렇습니다.
| 항목 | 값 | 무엇을 뜻하나 |
|---|---|---|
| 무역수지(통관) | 2021~2025년 5년 연속 적자, 2025년 2조 6,506억 엔 적자 | 물건을 팔아 버는 돈이 줄었다 |
| 제1차 소득수지 | 2025년 41조 5,900억 엔 흑자 | 해외 공장·지분·채권에서 이자와 배당이 들어온다 |
| 대외 순자산 | 2025년 말 561.75조 엔, 세계 3위 | 여전히 크지만 2024년 말 독일에 1위를 내줬다 |
| 미국채 보유 | 6월 말 1조 1,167억 달러, 세계 1위 | 4월 말보다 932억 달러 줄었다(가격 변동 포함) |
| 외환보유고 | 8월 말 1조 2,075억 달러 | 한 달 새 795.75억 달러 줄어 2000년 4월 이후 최대 감소 |
흑자의 성격이 바뀐 것이 핵심입니다. 소득수지 흑자는 해외에 지어둔 공장과 사들인 지분에서 나오는 과실입니다. 과실은 꾸준히 들어오지만, 위기 때 공장이나 합작 지분 자체를 팔아 엔으로 바꾸기는 어렵습니다. 쌓아둔 미국 국채도 대량으로 팔면 미국 금리를 밀어 올리기 때문에 마음대로 처분하기 어려운 자산이라는 분석이 붙습니다. 자산이 많은 것과 그 자산을 필요할 때 현금으로 바꿀 수 있는 것은 다른 이야기라는 것입니다.
개입은 효과가 오래가지 않았다
일본 재무성은 올해 두 차례 엔을 사들이는 개입에 나섰습니다. 4월 30일과 5월 4일·6일에 합계 11조 7,349억 엔, 7월 30일부터 8월 26일까지 15조 3,993억 엔입니다. 7월 31일에는 미국이 함께 엔을 샀는데, 엔을 사는 방향의 미·일 협조 개입은 1998년 6월 이후 처음이었습니다.
달러당 엔은 7월 29일 163.86엔에서 8월 3일 156.96엔으로 7엔 가까이 내려왔지만, 9월 1일에는 160.03엔으로 되돌아갔습니다. 8월 외환보유고가 크게 줄어든 것은 개입에 쓴 달러가 빠져나간 흔적으로 볼 수 있습니다.
일본은행이 신호를 흐리게 된 계기로는 2024년 8월이 꼽힙니다. 그해 7월 31일 금리를 올린 뒤 8월 5일 닛케이225 지수가 하루 12.4% 폭락했고, 이틀 뒤 일본은행 부총재는 시장이 불안정할 때는 금리를 올리지 않겠다고 말했습니다. 그 뒤로 금리를 올려도 앞으로의 방향을 분명히 말하지 않아 효과가 약해졌다는 평가입니다.
엔은 9월 들어 방향을 틀었습니다. 일본은행이 9월 회의에서 금리를 더 올릴 수 있다는 관측이 커지면서 9월 10일 153.36엔까지 강해졌습니다. 이 사이 추가 개입이 있었는지는 재무성이 9월 30일 발표할 월간 실적에서 확인됩니다.
한국은행은 방향을 먼저 말했다
한국은행은 대조적인 사례로 거론됩니다. 7월 16일 2.50%에서 2.75%로, 8월 27일 3.00%로 두 번 연속 올렸고, 7월에는 "모든 가능성을 열어두고 있다", 8월에는 "향후 완만한 금리 인상이 예상된다"며 추가 인상의 여지를 분명히 했습니다. 원/달러 환율은 6월 5일 1,555.96원에서 8월 24일 1,383.15원으로 11.11% 내려왔습니다. 원화가 그만큼 강해졌다는 뜻입니다.
두 나라를 나란히 놓으면 금리 수준만으로 통화의 방향이 정해지지 않는다는 점이 드러납니다. 100엔당 원화는 8월 28일 862.3원으로, 2024년 7월의 저점(855.4원)에 가까워졌습니다.
미국의 바이백은 신호였다
미 재무부는 8월 19일 10~20년, 20~30년 구간 국채를 되사는 한도를 회당 20억 달러에서 최소 40억 달러로 올렸습니다. 공식 이유는 시장 유동성 지원이었지만, 재무장관은 이튿날 방송 인터뷰에서 일부는 신호라고 인정했습니다. 장기금리를 신경 쓰고 있다는 메시지를 시장에 보낸 것입니다.
신호의 효과는 길지 않았습니다. 30년물 금리는 발표일 5.19%에서 9월 10일 5.37%로 올라 2007년 6월의 고점을 넘었습니다. 같은 날 처음 열린 증액 회차(10~20년 구간)는 한도 60억 달러 가운데 51.9억 달러만 사들여 한도를 채우지 못했습니다.
금리가 내려오지 않는 원인으로는 한정된 자금을 두고 여러 곳이 다툰다는 설명이 나옵니다. 중동 전쟁의 비용, AI 데이터센터를 짓는 빅테크의 회사채 발행, 그리고 40조 달러를 넘은 정부 빚의 이자입니다. 실제로 국채의 평균 금리는 8월 말 3.475%로 2008년 9월 이후 가장 높고, 브렌트유는 8월 26일 배럴당 87.77달러에서 9월 9일 109.51달러로 뛰었습니다. 유가가 오르면 물가가 오르고, 물가가 오르면 연준은 금리를 내리기 어렵습니다.
돈값이 오를 때 먼저 벌어지는 틈
금리가 높은 상태가 이어지면 신용등급에 따라 기업의 자금 사정이 갈린다는 경고도 있습니다. 신용이 좋은 빅테크와 정부가 자금을 먼저 끌어가면, 등급이 낮은 기업은 훨씬 높은 이자를 내야 한다는 것입니다.
| 미국 회사채 유효수익률 | 8월 21일 | 9월 10일 |
|---|---|---|
| 투자등급 최하단(BBB) | 5.62% | 5.86% |
| 투기등급(하이일드) | 7.08% | 7.42% |
투기등급 회사가 빚을 내는 비용은 이미 7%대입니다. 3주 사이 두 등급 모두 올랐고, 투기등급 쪽이 더 크게 올랐습니다.
금리 인상기에 주가가 계속 오른다는 믿음도 역사와 조금 다릅니다. 연준이 2004년 6월부터 2006년 6월까지 정책금리를 1%에서 5.25%로 올린 2년 동안 나스닥 지수는 5.7% 올랐지만, 그 중간인 2004년 8월에는 출발점보다 15% 낮았습니다. 주식보다 채권시장의 균열이 먼저 드러난다는 경험칙을 들어 채권 금리를 먼저 보라는 조언이 나오는 이유입니다.
11월 19일, 40조 원 매수가 끝나는 날까지
세 이야기의 다음 장면은 달력에 이미 적혀 있습니다.
| 날짜 | 일정 | 확인되는 것 |
|---|---|---|
| 9월 15일 | 한국은행 8월 금융통화위원회 의사록 공개 | 추가 인상에 대한 위원별 논리와 실제 문구 |
| 9월 15~16일 | 미 연준 FOMC | 정책금리. 7월에 인상을 주장한 3명이 다수가 되는지 |
| 9월 16일 | 미 재무부 외국인 국채 보유 통계(7월분) | 개입이 있던 7월 말, 일본의 미국채 보유가 줄었는지 |
| 9월 17~18일 | 일본은행 금융정책결정회의 | 추가 인상 여부. 인상한다면 엔이 며칠이나 강세를 유지하는지 |
| 9월 24일 | 미 재무부 20~30년 구간 증액 되사기 | 30년물 구간에서도 한도를 못 채우는지 |
| 9월 30일 | 일본 재무성 월간 개입 실적(8월 27일~) | 9월 초 엔 급등기에 개입이 있었는지 |
| 10월 22일 | 한국은행 금통위 | 세 번째 연속 인상 여부 |
| 10월 말 | 삼성전자 이사회(공시상 시기) | 3분기 30조 원 안팎 배당의 확정액 |
| 11월 4일 | 미 재무부 분기 발행 계획 | 증액 되사기의 연장·축소 여부 |
| 11월 19일 | SK하이닉스 자기주식 매수 기간 종료 | 2,407만 주를 다 채웠는지, 이후 소각 공시 |
| 11월 21일 | 삼성전자 임직원 보상용 자기주식 매수 종료 | 실제 매수 수량 |
일정 뒤에 확인해 볼 것들입니다.
- 환원이 '문화'가 되는지는 두 회사 밖에서 드러납니다. 다른 상장사의 자기주식 소각 공시가 늘어나는지, 삼성전자의 2027년 1월 결정에서 소각 비중이 얼마인지가 기준입니다.
- 엔의 안전자산 논쟁은 일본은행 인상일에 시험받습니다. 인상 뒤 엔 강세가 며칠 만에 되돌려지면 금리만으로는 부족하다는 해석이, 강세가 이어지면 신호가 살아났다는 해석이 힘을 얻습니다.
- 일본이 실제로 미국채를 팔았는지는 9월 16일 통계와 외환보유고의 증권 항목을 함께 봐야 합니다. 가격 하락 때문에 줄어든 몫과 판 몫을 구분해야 합니다.
- 신용 틈새는 투기등급 금리로 봅니다. 7.42%가 더 오르는데 BBB와의 간격도 벌어지면, 자금이 등급 높은 곳으로 먼저 몰린다는 설명에 무게가 실립니다.
생각해 볼 점도 하나 남습니다. 기업이 현금을 주주에게 돌려주는 것은 그 돈을 새 투자에 쓰지 않겠다는 선택이기도 합니다. 반도체처럼 설비에 끊임없이 돈이 드는 업종에서 환원을 늘린 결정이 몇 년 뒤 투자 여력과 어떻게 맞물리는지는, 11월 이후의 실적 발표와 투자 계획에서 이어서 확인할 대목입니다.