세계 최대 스테이블코인 발행사 테더는 6월 말 기준 미국 단기국채 1,149억 6,000만 달러를 직접 들고 있었습니다. 국채를 담보로 하루짜리로 빌려준 돈 186억 3,000만 달러를 더하면 약 1,336억 달러입니다. 같은 달 한국 전체가 보유한 미국 국채가 1,347억 달러였으니, 회사 한 곳이 한 나라와 비슷한 규모를 들고 있는 셈입니다.
미국 30년 국채 금리가 9월 10일 5.37%로 2007년 고점을 넘으면서 "이 많은 국채를 누가 사줄 것인가"라는 질문이 커지고 있고, 그 답으로 테더·서클 같은 스테이블코인 발행사가 거론됩니다. 스테이블코인은 1코인을 1달러에 맞춰 발행하는 암호화폐입니다. 발행사는 코인을 판 돈으로 달러 자산을 쌓아두는데, 그 자산의 상당 부분이 미국 단기국채입니다.
그런데 이 돈의 출발점을 거슬러 올라가면 불편한 질문이 나옵니다. 테더에 달러를 맡긴 사람은 누구인가. 자국 통화를 믿지 못하는 신흥국 사람들의 저축이 미국 부채를 떠받치고, 그 대가로 그 나라들이 자기 돈을 관리하는 힘을 잃는다는 비판이 나옵니다. 사슬의 고리를 차례로 따라가 봅니다.
인류가 캔 금을 다 합쳐도 모자란 빚
미국 연방정부의 총부채는 9월 8일 40조 840억 달러였습니다. 원화로 5경 원이 넘습니다. 감이 잘 오지 않는 크기라 비교해 보면, 인류가 지금까지 캐낸 금은 약 22만 2,600톤이고 9월 11일 금값으로 계산하면 약 31조 6,000억 달러어치입니다. 미국의 빚은 세상의 금을 전부 팔아도 8조 달러 넘게 모자랍니다.
빚이 쌓이는 이유는 들어오는 돈보다 나가는 돈이 많아서입니다. 2025 회계연도 실적을 보면 이렇습니다.
| 2025 회계연도 | 금액 | 비고 |
|---|---|---|
| 총지출 | 약 7조 100억 달러 | GDP의 약 23% |
| 총수입 | 약 5조 2,300억 달러 | GDP의 약 17% |
| 적자 | 1조 7,750억 달러 | GDP의 약 6% |
| 그중 사회보장(연금) | 1조 5,807억 달러 | 지출의 22.5% |
| 그중 순이자 | 9,704억 달러 | 국방비(9,166억 달러)보다 많다 |
고령화로 연금이 늘고, 의료비가 늘고, 무엇보다 이미 빌린 돈의 이자가 국방비를 넘어섰습니다. 한 해 적자가 경제 규모의 6% 안팎이라는 것은, 경기가 나쁘지 않은 해에도 빚이 빠르게 불어난다는 뜻입니다.
국채를 사주던 나라들이 줄였다
적자를 메우려면 국채를 찍어야 하고, 찍은 국채는 누군가 사줘야 합니다. 시장에서 거래되는 미국 국채 잔액은 8월 말 31조 8,280억 달러입니다. 파는 물건이 많아지면 값을 깎아야, 곧 이자를 더 얹어야 팔립니다.
사주던 큰손들의 움직임은 나라마다 갈립니다.
| 보유국 | 1년 전(2025년 6월) | 2026년 6월 | 흐름 |
|---|---|---|---|
| 일본 | — | 1조 1,167억 달러 | 2월(1조 2,393억)보다 1,226억 감소 |
| 영국 | 8,556억 달러 | 9,399억 달러 | 늘었지만 5월 정점(9,486억)보다 소폭 감소 |
| 중국 | 7,314억 달러 | 6,334억 달러 | 980억 감소, 2013년 정점의 절반 아래 |
| 캐나다 | 4,389억 달러 | 4,596억 달러 | 증가 |
중국은 2013년 11월 1조 3,167억 달러로 정점을 찍은 뒤 계속 줄여, 올해 6월 처음으로 그 절반 아래로 내려왔습니다. 일본은 엔 약세를 막는 과정에서 달러를 쓰며 보유가 줄었습니다. 여기에 AI 데이터센터에 돈을 쏟는 빅테크가 연기금·보험사의 장기 자금을 두고 회사채로 경쟁한다는 지적도 더해집니다.
재무부는 장기채를 도로 사들이고(바이백) 그 자리를 단기채로 채우는 쪽을 택했습니다. 이 단기채를 누가 받아줄 것인가, 여기서 스테이블코인이 등장합니다.
법이 정한 담보는 만기 93일 이하
지난해 7월 18일 서명된 미국 스테이블코인법(GENIUS Act)은 발행사가 코인 발행액만큼 안전자산을 1대 1로 쌓아두게 했습니다. 담보로 인정되는 국채는 남은 만기가 93일 이하인 것뿐입니다. 30년물이라도 만기가 석 달 안쪽으로 남았으면 자격이 생기지만, 갓 발행된 장기채는 담을 수 없습니다. 발행사가 늘어날수록 수요가 붙는 곳은 국채 곡선의 맨 앞, 단기 쪽입니다.
그렇다면 발행사들은 실제로 무엇을 담고 있을까요. 두 대형 발행사가 공개한 준비금 구성은 모양이 꽤 다릅니다.
| 테더 (USDT) | 서클 (USDC) | |
|---|---|---|
| 유통 규모 (9월 13일) | 약 1,835억 달러 | 약 744억 달러 |
| 준비금 기준일 | 6월 말 | 7월 말 |
| 미국 단기국채 직접 보유 | 1,149.6억 달러 | 76.8억 달러 |
| 국채를 담보로 하루 동안 빌려준 돈(익일물 레포) | 186.3억 달러 | 527.2억 달러 |
| 은행 예금 | — | 106.1억 달러 |
| 그 밖에 눈에 띄는 자산 | 금 약 146톤 | — |
테더는 국채를 직접 사는 쪽에 무게를 두고, 서클은 국채를 담보로 잡고 돈을 빌려주는 쪽에 무게를 둡니다. 서클 방식에서는 국채를 가진 금융기관에 현금이 공급될 뿐, 서클이 국채 매수자가 되는 것은 아닙니다.
흐름도 한 방향이 아닙니다. 테더의 국채 익스포저는 1분기 말 약 1,411억 달러에서 2분기 말 약 1,336억 달러로 줄었고, 같은 기간 금 보유는 약 132톤에서 146톤으로 늘었습니다. 코인이 팔리면 곧바로 미국 국채 수요가 늘어난다는 등식은 발행사가 무엇을 사느냐에 따라 약해질 수 있습니다.
규모는 아직 작다
스테이블코인 시장 전체의 크기를 국채 시장에 대보면 이렇습니다.
| 비교 | 규모 | 비율 |
|---|---|---|
| 스테이블코인 전체 (달러 연동, 9월 13일) | 약 3,103억 달러 | — |
| ÷ 미국 단기국채 잔액 (8월 말) | 7조 2,481억 달러 | 약 4% |
| 테더·서클의 단기국채 직접 보유 합계 | 약 1,226억 달러 | 단기국채의 약 1.7% |
| ÷ 외국인 미국채 보유 총액 (6월) | 9조 2,990억 달러 | 스테이블코인 전체가 약 3.3% |
스테이블코인 시장은 5월 17일 약 3,209억 달러로 정점을 찍은 뒤 넉 달째 3,100억 달러 안팎에서 멈춰 있습니다. 집계처마다 기준이 달라 같은 날에도 수십억 달러씩 차이가 나지만, 어느 기준이든 국채 시장에 비하면 한 자릿수 퍼센트입니다. 미국채를 받치는 주체가 국가에서 개인으로 바뀌었다고 말하기에는 아직 이릅니다. 방향은 있지만 크기는 작습니다.
그 달러는 어디서 왔나
코인을 산 사람들로 고개를 돌려야 이 기사의 제목에 답할 수 있습니다. 물가가 치솟고 통화 가치가 빠르게 떨어지는 아르헨티나·나이지리아·튀르키예 같은 나라에서는 월급을 받자마자 달러 코인으로 바꿔두는 사람이 많다는 분석이 나옵니다. 은행에서 달러를 사기 어려운 사람에게 휴대폰 속 달러 코인은 가장 쉬운 달러 통장입니다. 그렇게 모인 돈이 발행사를 거쳐 미국 단기국채로 흘러갑니다.
국제기구들도 같은 대목을 짚었습니다.
| 보고서 | 시기 | 핵심 경고 |
|---|---|---|
| 국제결제은행(BIS) 연차보고서 3장 | 2025년 6월 | 스테이블코인은 화폐가 갖춰야 할 세 조건(어디서나 같은 가치, 필요할 때 늘어나는 탄력, 불법 자금 차단)을 통과하지 못한다. 99% 이상이 달러 표시이고, 신흥국에서 조용한 달러화를 부를 수 있다 |
| 국제통화기금(IMF) 보고서 「Understanding Stablecoins」 | 2025년 12월 | 물가가 높고 제도가 약한 나라에서 자국 통화를 밀어내고, 자본 유출 규제를 우회하는 통로가 될 수 있다 |
| BIS 연차보고서 3장 | 2026년 6월 | 스테이블코인을 통한 달러화가 신흥국의 자본 흐름과 환율을 흔들고 통화주권에 도전한다 |
통화주권은 한 나라가 자기 돈의 금리와 양을 조절해 물가와 경기를 다스리는 힘입니다. 국민이 저축을 달러 코인으로 들고 있으면, 중앙은행이 물가를 잡으려고 금리를 올려도 그 효과가 닿는 돈이 줄어듭니다. 미국 국채의 새 수요를 만드는 장치가 다른 나라의 정책 수단을 약하게 만드는 구조입니다. 비판하는 쪽이 이 구조를 달러 패권이 굴러가는 방식이라고 부르는 이유입니다.
반대 방향의 평가도 있습니다. 은행 계좌를 갖기 어려운 사람들에게 가치가 흔들리지 않는 저축 수단을 준다는 점, 그리고 새 매수자를 통해 미국의 조달 비용을 낮출 수 있다는 점입니다.
은행은 이미 발행할 수 있다, 9월 15일의 쟁점은 이자
미 상원은 9월 15일 오후(한국시간 16일 새벽) 디지털자산 시장구조법(CLARITY Act)의 심의를 시작할지 정하는 절차 표결을 엽니다. 60표가 필요하고, 통과하더라도 법이 되는 것은 아닙니다.
이 표결이 통과되면 대형 은행도 스테이블코인을 발행할 수 있게 된다는 이야기가 돌지만, 은행 발행의 문은 이미 열려 있습니다. GENIUS Act는 예금보험에 가입한 은행의 자회사를 허가받은 발행사로 명시했습니다. 실제 발행이 늦어지는 이유는 통화감독청과 연방예금보험공사의 세부 규정이 아직 제안 단계이기 때문이고, 법은 늦어도 2027년 1월 18일 시행됩니다.
CLARITY Act에서 스테이블코인과 관련해 남은 쟁점은 이자입니다. 현행법은 발행사가 코인 보유자에게 이자를 주지 못하게 해, 발행사가 국채 이자를 그대로 가져갑니다. 상원 은행위원회안은 보유 잔액에 대한 이자는 막되 거래 활동에 따른 보상은 허용하는 방향이고, 은행권은 예금이 코인으로 빠져나갈 것을 우려합니다. 이자 조항이 어떻게 정해지느냐에 따라 코인을 들고 있을 유인이, 그리고 발행사가 사줄 국채의 크기가 달라집니다.
우리 지갑에 닿는 경로
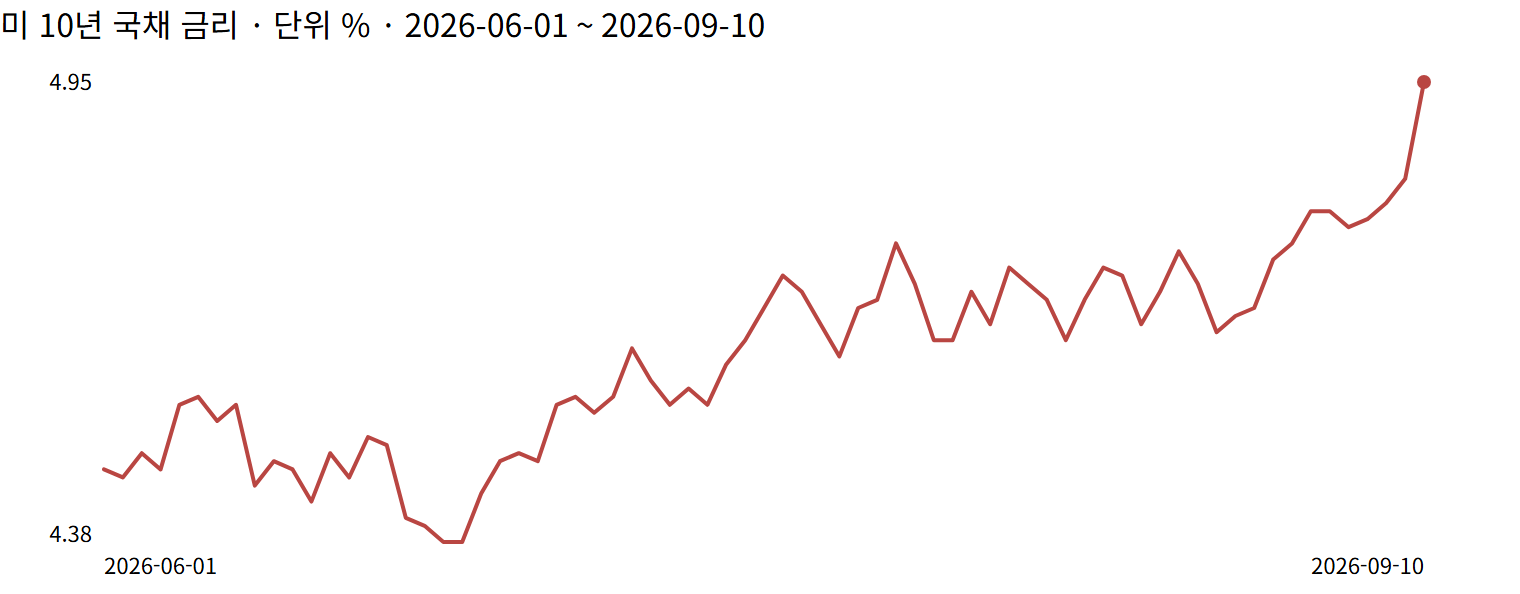
미국 금리가 오르면 한국 금리도 따라 오르기 쉽습니다. 9월 11일 국고채 3년물 금리는 4.014%로 2023년 11월 이후 처음 4%를 넘었습니다. 예금은행의 7월 신규 주택담보대출 금리는 4.48%로 한 달 새 0.12%포인트 올랐습니다.
다만 한국 금리 상승을 모두 미국 탓으로 돌리기는 어렵습니다. 한국은행이 7월과 8월 두 번 연속 기준금리를 올려 3.00%가 됐기 때문입니다. 국고채 3년물 4%에는 미국 금리를 따라간 몫과 국내 금리 인상의 몫이 함께 들어 있습니다.
16일과 17일 새벽, 두 개의 결정
| 날짜 (한국시간) | 일정 | 확인되는 것 |
|---|---|---|
| 9월 15일 오후 3시 | 은행연합회 8월 코픽스 공시 | 변동형 주택담보대출 기준금리의 방향 |
| 9월 16일 새벽 3시 15분 | 미 상원 CLARITY Act 절차 표결 | 60표 통과 여부. 이후 스테이블코인 이자 조항의 향방 |
| 9월 17일 새벽 3시 | 미 연준 FOMC 결정 | 정책금리. 단기국채 금리와 발행사의 이자 수익에 곧바로 반영 |
| 9월 24일 | 미 재무부 20~30년 구간 증액 되사기 | 장기채를 되산 자리를 단기채로 메우는 흐름의 크기 |
| 10월 14일 | 미 9월 소비자물가 | 연준 경로 |
| 10월 22일 | 한국은행 금통위 | 국내 금리 인상 여부 |
| 11월 4일 | 미 재무부 분기 발행 계획 | 단기채 발행 비중과 되사기 규모 |
| 2027년 1월 18일 | GENIUS Act 시행 기한 | 은행 자회사를 포함한 허가 발행사 체제 가동 |
| 2028년 7월 18일 | 미국 내 비허가 스테이블코인 판매 금지 발효 | 해외 발행사 코인의 미국 내 유통 조건 |
GENIUS Act 세부 규정의 최종 확정일과 테더의 3분기 보증 보고서 공개일은 아직 공지되지 않았습니다.
일정 뒤에 확인해 볼 것들입니다.
- 스테이블코인이 정말 단기국채 금리를 누르는가. 코인 총액이 다시 늘어날 때 3개월물 금리가 정책금리보다 낮게 눌리는지 보면 됩니다. 지금은 반대로 코인 총액이 정체한 가운데 3개월물이 9월 8일 3.94%에서 11일 4.07%로 올랐습니다.
- 발행사의 선택. 테더의 3분기 보고서에서 국채와 금의 비중이 어느 쪽으로 움직였는지, 서클의 월간 보고서에서 레포와 직접 보유의 비율이 바뀌는지가 "코인 수요 = 국채 수요"라는 등식의 강도를 보여줍니다.
- 나라별 보유. 9월 16일 발표되는 7월분 통계에서 중국·일본의 감소와 영국·캐나다의 증가가 이어지는지 봅니다.
- 한국 금리의 두 몫. 코픽스와 국고채 3년물이 미국 10년물을 따라가는 폭과, 10월 22일 한국은행 결정의 폭을 나눠 봐야 우리 지갑에 닿는 미국발 몫이 드러납니다.
생각해 볼 점도 남습니다. 미국 입장에서 스테이블코인은 해외에 흩어진 달러 수요를 국채로 끌어오는 새 통로입니다. 같은 통로가 신흥국 입장에서는 자국 통화에서 빠져나가는 출구입니다. 3,100억 달러라는 지금의 규모에서는 둘 다 작은 이야기지만, 이자 조항이 바뀌어 코인을 들고 있을 이유가 커지는 순간 두 이야기의 크기는 함께 커집니다.