미국 국채 30년물 금리가 9월 10일 5.37%로 마감했습니다. 2007년 6월의 고점 5.35%를 넘어선 값이고, 2002년 2월 이후 가장 높습니다(재무부는 2002년 2월부터 4년 동안 30년물을 발행하지 않아 그 사이에는 값이 없습니다). 미 재무부가 장기채 되사기(바이백) 한도를 "최소 두 배"로 올리겠다고 발표한 8월 19일로부터 3주 만입니다.
바이백은 정부가 시장에 풀린 자기 국채를 도로 사들이는 일입니다. 사려는 쪽이 늘면 채권 값이 오르고, 채권 값이 오르면 금리는 내려갑니다. 재무부가 공식적으로 든 이유는 "시장 유동성 지원"이었지만, 금리가 5.3%대를 오르내리던 때라 시장은 장기금리를 누르려는 신호로 받아들였습니다.
그런데 같은 시기 연준은 반대편에 서 있었습니다. 금리를 누르려는 재무부와 물가를 잡으려는 연준이 서로 다른 방향을 가리키면서 바이백의 효과가 지워졌다는 분석이 나옵니다. 발표 뒤 3주 동안 무슨 일이 있었는지 숫자로 따라가 봅니다.
발표 당일 9bp 내렸다가 이틀 만에 제자리
재무부가 매일 공개하는 만기별 금리를 발표 전후로 옮기면 이렇습니다. 단위는 퍼센트이고, bp는 0.01%포인트입니다. 5.28%에서 5.19%로 간 것은 "9bp 내렸다"이지 "9% 내렸다"가 아닙니다. 이 구분은 퍼센트와 배율이 같은 말이라는 강의와 같은 계열입니다.
| 날짜 | 2년 | 10년 | 30년 | 30년−10년 | 무슨 날 |
|---|---|---|---|---|---|
| 8월 17일 | 4.19 | 4.72 | 5.31 | 59bp | 30년물 8월 고점 |
| 8월 18일 | 4.19 | 4.71 | 5.28 | 57bp | |
| 8월 19일 | 4.19 | 4.65 | 5.19 | 54bp | 바이백 한도 확대 발표 |
| 8월 21일 | 4.24 | 4.74 | 5.27 | 53bp | 발표 전 수준으로 복귀 |
| 8월 28일 | 4.34 | 4.73 | 5.22 | 49bp | 연준 의장 잭슨홀 연설 |
| 9월 9일 | 4.43 | 4.83 | 5.28 | 45bp | |
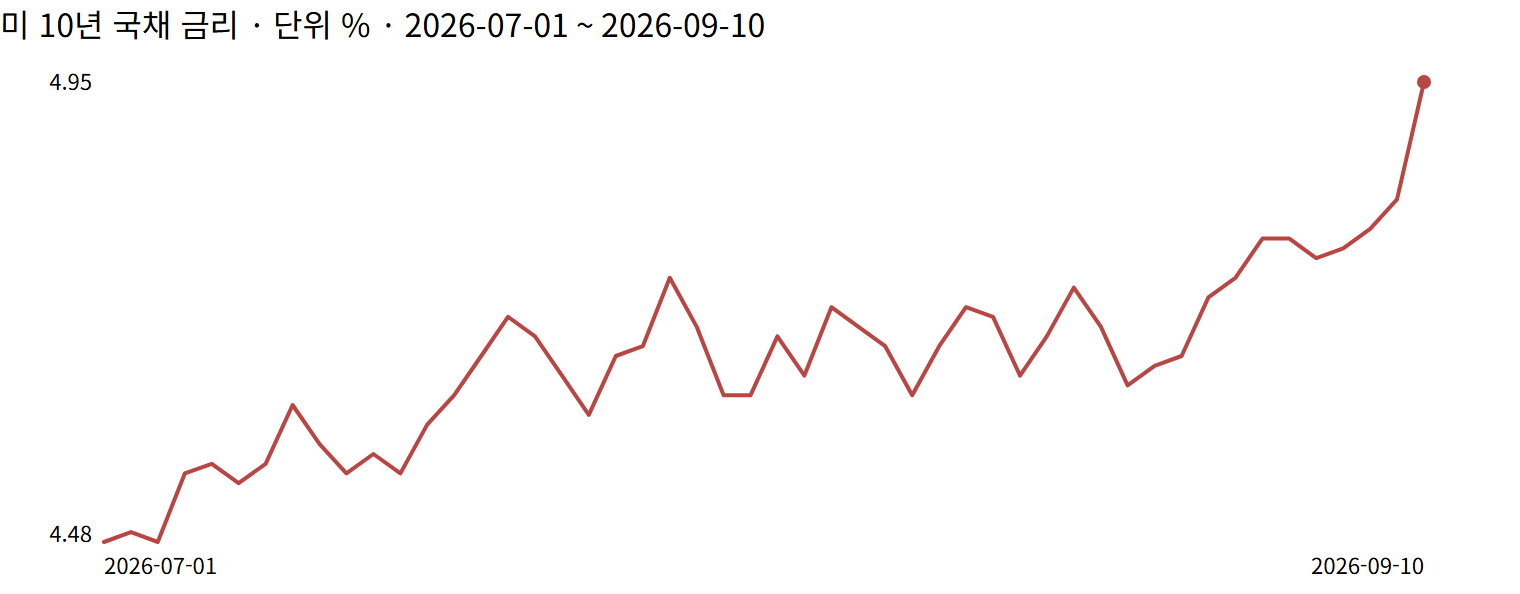
| 9월 10일 | 4.56 | 4.95 | 5.37 | 42bp | 첫 증액 바이백 · 8월 생산자물가 발표 |
| 9월 11일 | 4.63 | 4.96 | 5.35 | 39bp | 8월 소비자물가 발표 |
발표 당일 30년물은 9bp 내렸습니다. 이틀 뒤인 8월 21일에는 5.27%로 발표 전 수준에 돌아왔고, 9월 10일에는 8월 고점마저 넘었습니다. 일본 30년물도 시차를 두고 8월 18일 4.10%에서 20일 4.00%로 내려갔지만, 9월 1일에는 4.13%로 1999년 자료가 시작된 이후 가장 높은 값을 찍었습니다.
재무장관은 발표 이튿날 방송 인터뷰에서 채권시장이 모르는 정보가 있다는 취지로 말했습니다. 금리 상승에 베팅하는 쪽을 향한 경고로 읽혔지만, 시장은 연준이 아니라 재무부가 먼저 나섰다는 사실을 오히려 절박함의 신호로 받아들였다는 해석이 뒤따랐습니다.
한도는 세 배, 첫 회차는 다 채우지 못했다
올린 한도가 처음 적용된 회차는 9월 10일의 10~20년 구간이었습니다. 이 회차 한도는 60억 달러로 이전 20억 달러의 세 배였습니다. 결과는 이렇습니다.
| 9월 10일 10~20년 구간 회차 | 금액 |
|---|---|
| 되사기 한도 | 60억 달러 |
| 팔겠다고 들어온 금액(응찰) | 104.9억 달러 |
| 실제로 사들인 금액(낙찰) | 51.9억 달러 (한도의 86%) |
재무부는 한도를 올린 근거로 장기 구간에 팔겠다는 물량이 늘 충분하다는 점을 들었습니다. 실제로 올해 한도 20억 달러로 열린 10~20년 회차 아홉 번은 모두 한도를 꽉 채웠습니다. 그런데 한도를 세 배로 올린 첫 회차에서는 다 채우지 못했습니다. 재무부는 들어온 매도 호가 가운데 받아들일 만한 가격만 사들이는데, 그 조건에 맞는 물량이 60억 달러에 못 미친 것입니다. 재무부가 받아줄 만한 가격에 장기채를 넘기려는 물량이 무한하지 않다는 것이 첫 회차에서 드러났습니다. 30년물이 속한 20~30년 구간의 첫 증액 회차는 9월 24일입니다.
규모도 따져볼 만합니다. 이번 분기 남은 장기 구간 회차는 일곱 번이고, 회차마다 한도가 20억 달러씩 늘었으니 증액분은 140억 달러입니다. 20년·30년 장기채 잔액은 7월 말 기준 5조 4,887억 달러였습니다. 증액분은 그 0.26% 입니다. 게다가 140억 달러는 사들일 수 있는 상한이 늘어난 것이지 실제로 사들인 돈이 아닙니다.
되산 자리를 무엇으로 메우느냐도 문제입니다. 재무부는 8월 5일 분기 발행 계획에서 중·장기채 입찰 규모를 최소 몇 분기 동안 유지하겠다고 했습니다. 늘어나는 차입은 1년 이하 단기채로 채운다는 뜻입니다. 시장성 국채에서 단기채가 차지하는 비중은 7월 말 22.2%에서 8월 말 22.8% 로 올랐고, 재무부 차입자문위원회가 권고해 온 15~20% 범위 위에 있습니다. 장기채를 되사고 단기채를 더 찍으면 빚의 총액은 그대로이고 만기만 짧아집니다.
연준은 올리는 쪽을 검토하고 있었다
바이백 발표 당일 공개된 7월 연방공개시장위원회(FOMC) 의사록에는 반대 방향의 신호가 담겨 있었습니다.
- 정책금리 3.50~3.75% 동결은 9대 3으로 결정됐고, 반대한 세 명은 모두 그 회의에서 바로 0.25%포인트 올리자는 쪽이었습니다.
- 의사록은 인플레이션이 내려오지 않으면 긴축이 필요할 것으로 본 참석자가 상당수라고 적었습니다.
- 가장 최근 점도표(6월)에서 올해 말 금리를 전망한 18명 가운데 9명이 한 번 이상 인상을 적었습니다. 동결은 8명, 인하는 1명입니다.
점도표는 위원들이 각자 예상하는 적정 금리를 점으로 찍은 표입니다. 절반이 인상을 적었다는 것은, 재무부가 장기금리를 누르려던 바로 그때 연준 안에서는 금리를 올리는 논의가 무게를 얻고 있었다는 뜻입니다.
8월 28일 잭슨홀 연설에서 연준 의장은 인플레이션이 2% 목표를 웃돌고 있어 지금은 물가에 집중해야 한다고 말했습니다. 연준이 채권을 사들여 돈을 푸는 양적완화 같은 비전통적 수단은 되도록 쓰지 않아야 한다는 입장도 밝혔습니다. 연준 개인소비지출(PCE) 물가는 12개월 기준 3.7%였습니다.
그 뒤 물가 지표가 이 방향을 확인했습니다. 9월 10일 발표된 8월 생산자물가는 전년 대비 5.4%, 11일 발표된 소비자물가는 3.4% 올랐습니다. 휘발유가 1년 새 27.4% 뛰었습니다. 9월 10일 하루 동안 2년물은 13bp, 10년물은 12bp, 30년물은 9bp 올랐습니다.
짧은 쪽이 더 크게 올랐다
이 대목에서 곡선의 모양을 볼 필요가 있습니다. 장기금리가 오른 이유가 재정 불안이라면, 먼 미래의 위험에 붙는 웃돈이 커지니 30년물이 10년물보다 더 올라 둘의 간격이 벌어져야 합니다. 실제로는 반대였습니다. 30년물과 10년물의 간격은 8월 17일 59bp에서 9월 11일 39bp 로 좁아졌습니다. 짧은 만기가 먼저, 더 크게 올랐습니다.
뉴욕 연준이 공개하는 모형으로 10년 금리를 두 조각으로 나눠 봐도 같은 그림이 나옵니다. 앞으로의 단기금리 기대에 해당하는 조각과, 오래 묶이는 대가로 얹는 웃돈(기간 프리미엄) 조각입니다.
| 10년 금리의 두 조각 | 8월 17일 | 9월 10일 | 변화 |
|---|---|---|---|
| 기대 단기금리 | 3.90%p | 4.18%p | +28bp |
| 기간 프리미엄 | 0.89%p | 0.76%p | −13bp |
8월 17일의 기간 프리미엄 0.89%p는 2015년 이후 가장 높았던 2025년 5월과 같은 수준이었습니다. 재정 불안이 금리에 얹힌 웃돈은 그때 이미 꼭대기에 있었고, 9월의 상승은 웃돈이 아니라 연준이 금리를 올릴 것이라는 기대에서 나왔습니다. 다만 이 분해는 모형이 추정한 값이라, 다른 모형을 쓰면 두 조각의 크기가 달라질 수 있습니다.
미국채를 사주는 손이 바뀌었다
바이백이 오래 버티지 못하는 더 깊은 이유로는 국채를 사는 쪽의 성격 변화가 꼽힙니다. 미 재무부가 집계하는 외국인 보유 통계를 보면 변화의 크기가 드러납니다.
| 시점 | 외국인 보유 중 중앙은행 등 공적기관 | 민간 |
|---|---|---|
| 2012년 1월 | 73.0% | 27.0% |
| 2023년 6월 | 49.8% (처음으로 절반 아래) | 50.2% |
| 2026년 6월 | 40.6% | 59.4% |
외국 중앙은행은 외환보유고를 쌓는 곳이라 금리가 조금 불리해도 꾸준히 사는 매수자였습니다. 민간은 은행·보험사·연기금·자산운용사·헤지펀드를 합친 것으로, 값이 맞아야 삽니다. 가격에 민감한 매수자가 절반을 넘으면 같은 물량을 소화하는 데 더 높은 금리가 필요해진다는 설명입니다.
다만 미국채를 사려는 돈 자체가 사라진 것은 아닙니다. 외국인 보유 총액은 2026년 6월 9조 2,990억 달러로 1년 전 9조 936억 달러보다 늘었습니다. 줄어든 것은 비중입니다. 정부 밖이 들고 있는 국채(공공보유 부채) 가운데 외국인 몫은 2012년 말 48.1%에서 올해 6월 29.4%로 내려왔습니다. 국채가 늘어나는 속도를 외국인 매수가 따라가지 못한 것입니다.
나라별로도 방향이 갈립니다.
| 보유 주체 | 2026년 6월 | 흐름 |
|---|---|---|
| 일본 | 1조 1,167억 달러 | 여전히 1위, 2월보다 9.9% 감소 |
| 중국 | 6,334억 달러 | 정점의 절반 아래로 처음 내려감 |
| 영국 | 9,399억 달러 | 1년 전 8,556억에서 증가 |
| 한국 | 1,347억 달러 | 외국인 보유의 1.4% |
중국과 일본이 줄이는 사이 영국·벨기에·룩셈부르크·아일랜드 등 유럽 쪽 보유는 1년 새 늘었습니다. 이 통계는 국채를 맡아두는 금융기관이 있는 나라 기준이라, 런던이나 룩셈부르크에 맡긴 다른 나라 자금이 섞여 있습니다.
같은 장기 자금을 두고 빅테크도 줄을 섰다
국채와 같은 돈을 노리는 매수 경쟁자도 생겼습니다. AI 데이터센터에 돈을 쏟는 대형 클라우드 기업(하이퍼스케일러)들이 10년, 30년을 넘어 40년·100년 만기 회사채까지 찍고 있습니다. 메타는 2025년 10월 40년 만기 채권을, 알파벳은 올해 2월 100년 만기 채권을 발행했습니다.
보험사나 연기금처럼 수십 년 뒤에 돈을 내줘야 하는 기관은 만기가 긴 채권을 삽니다. 신용등급이 높은 빅테크가 그 시장에 장기 채권을 내놓으면, 같은 투자자를 두고 30년 국채와 수요를 나눠 갖게 됩니다. 정부 빚과 기업 빚이 같은 장기 자금을 두고 동시에 불어나는 구조입니다.
원화 강세, 달러 신뢰로만 읽기엔 어긋나는 숫자들
원/달러 환율은 뉴욕 정오 기준 9월 4일 1,346.51원으로 8월 28일(1,379.41원)보다 더 내려왔습니다. 원화가 강해진 것을 한국 경제가 좋아져서가 아니라 미국 재정에 대한 신뢰가 흔들린 결과로 보는 시각이 있습니다. 달러가 흔들리면 금과 비트코인 같은 대체 자산으로 돈이 간다는 논리도 함께 나옵니다.
같은 기간의 다른 숫자는 이 사슬과 조금 어긋납니다. 금리가 오른 8월 24일부터 9월 11일 사이 금 선물 가격은 온스당 4,640.8달러에서 4,408.9달러로 5.0% 내렸고, 달러지수는 99선에서 거의 움직이지 않았습니다. 앞 절의 분해대로 9월 금리 상승의 무게가 연준 기대 쪽에 있다면, 금리 상승과 달러 신뢰 균열을 곧바로 같은 말로 읽기는 어렵습니다. 원화의 움직임이 원화만의 일인지 여러 통화가 함께 움직인 일인지는 다른 통화와 나란히 놓아 봐야 가려집니다.
9월 16일 점도표, 9월 24일 30년 구간 되사기
이 기사의 질문에 답을 줄 일정은 이미 달력에 적혀 있습니다.
| 날짜 | 일정 | 확인되는 것 |
|---|---|---|
| 9월 15일 | 20년물 재발행 입찰 (130억 달러) | 장기물 수요의 온도. 낙찰금리와 응찰 배수 |
| 9월 15~16일 | FOMC, 점도표 포함 (결정 16일) | 정책금리 인상 여부. 6월에 9명이던 인상 전망이 늘었는지 줄었는지 |
| 9월 16일 | 외국인 국채 보유 통계(7월분) | 공적기관 비중이 40.6%에서 더 내려갔는지, 총액도 줄었는지 |
| 9월 24일 | 20~30년 구간 첫 증액 바이백 (40억 달러 이상) | 30년물 구간에서도 한도를 못 채우는지 |
| 10월 8일 | 30년물 재발행 입찰 · 20~30년 바이백 | 30년물 입찰 수요 |
| 10월 27~28일 | FOMC | 정책금리 |
| 11월 4일 | 재무부 분기 발행 계획 | 중·장기채 입찰 규모 유지 여부와 다음 분기 바이백 규모 |
| 12월 8~9일 | FOMC, 점도표 포함 | 올해 마지막 정책금리 |
일정 뒤에 확인해 볼 것은 네 가지입니다.
- 바이백 응찰이 한도를 채우는가. 9월 24일 30년 구간에서도 86%처럼 한도를 밑돌면, 되사기의 한계는 규모보다 파는 쪽 물량에 있다는 해석이 힘을 얻습니다.
- 30년물과 10년물의 간격. 다시 벌어지면 재정 불안이, 계속 좁아지면 연준 경로가 금리를 끌고 있다는 신호입니다.
- 외국인 보유는 비중과 총액을 함께 본다. 비중만 줄고 총액이 늘면 수요 이탈이 아니라 공급 과잉의 이야기입니다.
- 단기채 비중 22.8%. 11월 발행 계획에서 이 비중이 더 올라갈 구조가 유지되는지가 만기 교체 전략의 다음 장면입니다.
남은 질문도 하나 있습니다. 장기금리를 멈출 수 있는 곳은 결국 연준이라는 말이 나오는데, 지금의 연준은 금리를 내리는 쪽이 아니라 올리는 쪽을 검토하고 있습니다. 재무부의 수단은 발행 조절과 되사기뿐이고, 둘 다 빚의 총액은 건드리지 못합니다. 두 기관이 서로 다른 방향을 보는 동안 시장이 어느 쪽 신호를 더 무겁게 받아들이는지는, 위 일정에서 나오는 숫자가 하나씩 보여줄 것입니다.