미국 정부가 빌린 시장성 국채의 평균 금리가 8월 말 3.475%로 올랐습니다. 2008년 9월 이후 가장 높은 수준입니다. 2022년 1월에는 1.424%였으니 4년 반 사이 두 배 반이 됐습니다.
그 결과가 이자 청구서에 찍히고 있습니다. 미 재무부 월간 재정보고서에 따르면 2026 회계연도(2025년 10월 시작) 들어 8월까지 낸 순이자는 1조 170억 달러로, 한 달이 남았는데도 이미 지난 회계연도 전체(9,704억 달러)를 넘었습니다.
미국 재무부가 가장 걱정하는 것은 빚의 크기보다 빚에 붙는 금리라는 분석이 나옵니다. 8월 19일 장기채 되사기(바이백) 한도를 두 배로 올린 것도 장기금리를 누르려는 움직임으로 읽힙니다. 정말 금리가 범인인지, 늘어난 이자를 두 조각으로 나눠 확인해 봤습니다.
세금 5달러 중 1달러가 이자로
순이자가 나라 살림에서 차지하는 자리는 이렇게 달라졌습니다.
| 회계연도 | 순이자 ÷ 세입 | 비고 |
|---|---|---|
| 2021 | 8.7% | 저금리 시기 |
| 2025 | 18.5% | 연간 순이자 9,704억 달러 |
| 2026 (8월까지) | 21.0% | 11개월 순이자 1조 170억 달러 |
순이자는 국방비(같은 기간 8,762억 달러)를 3년째 앞질렀고, 기능별 지출 순위에서 사회보장 다음인 2위로 올라섰습니다. 거둔 세금 5달러 가운데 1달러 남짓이 과거에 빌린 돈의 이자로 나가는 셈입니다. 9월에는 세금이 몰려 들어오는 달이라 연간 확정치에서는 이 비율이 조금 내려갈 수 있습니다.
원금이 늘어서인가, 금리가 올라서인가
1년 치 이자는 대략 빚의 잔액 × 평균 금리로 계산할 수 있습니다. 두 숫자를 곱한 값이니, 이자가 늘어난 이유도 두 갈래로 나눌 수 있습니다. 잔액이 늘어난 몫, 금리가 오른 몫, 그리고 둘이 함께 커져서 생긴 교차 몫입니다.
가로가 잔액, 세로가 금리인 직사각형을 떠올리면 쉽습니다. 넓이가 이자입니다. 가로만 늘린 만큼의 띠, 세로만 늘린 만큼의 띠, 그리고 두 띠가 만나는 모서리 조각이 생깁니다. 곱셈으로 된 값이 덧셈처럼 깔끔하게 나뉘지 않는 이유가 이 모서리입니다. (1+r)의 1이 원금이라는 강의에서 본 곱셈 구조와 같은 모양입니다.
재무부 월말 자료로 이 분해를 직접 계산하면 시기마다 결과가 다릅니다.
| 구간 | 금리 몫 | 원금 몫 | 교차 몫 |
|---|---|---|---|
| 2022년 1월 → 2024년 8월 | 74% | 11% | 15% |
| 2024년 8월 → 2026년 8월 | 10% | 88% | 2% |
| 2026년 6월 → 8월 (두 달) | 44% | 55% | 1% |
2022년부터 2024년까지는 연준이 정책금리를 빠르게 올리던 시기라, 이자 증가의 4분의 3이 금리에서 나왔습니다. 그런데 최근 2년은 반대입니다. 금리가 높은 자리에 머무는 동안 빚 자체가 불어나 원금 몫이 88%를 차지했습니다. 올해 여름 두 달만 떼어 보면 금리 몫이 44%로 다시 커지고 있습니다.
그러니 "원금보다 금리가 문제"라는 말은 언제를 보느냐에 따라 맞기도 하고 틀리기도 합니다. 지난 2년의 주범은 원금이었고, 지금 금리 몫이 다시 고개를 드는 중입니다. 참고로 이 방식으로 추정한 연간 이자는 1조 1,060억 달러로, 월간 재정보고서의 11개월치 이자를 1년으로 환산한 1조 710억 달러와 규모가 맞습니다.
금리가 그대로여도 평균 금리는 오른다
앞으로 12개월 안에 만기가 돌아오는 이표채(2년 이상 국채)는 2조 9,447억 달러이고, 이들의 평균 쿠폰은 2.97%입니다. 그중 1조 3,208억 달러는 쿠폰이 3%도 안 되는 저금리 시절 채권입니다. 지금 2~10년물 금리가 4.6~5.0%이니, 이 빚을 4.7% 이표채로 갈아타기만 해도 연간 이자가 약 500억 달러 늘어납니다. 시장 금리가 한 칸도 더 오르지 않아도 평균 금리는 계속 올라가는 구조입니다.
만기를 줄이면 이자의 운전대는 연준에게 간다
재무부의 대응은 만기를 짧게 가져가는 쪽이었습니다. 8월 5일 발표한 분기 발행 계획은 중·장기채 입찰 규모를 몇 분기 동안 그대로 두기로 했고, 늘어난 차입은 1년 이하 단기채가 맡았습니다.
| 지표 | 값 |
|---|---|
| 시장성 국채 중 단기채 비중 | 7월 말 22.22% → 8월 말 22.77% (2021년 2월 이후 최고) |
| 시장성 국채 가중평균 만기 | 2025년 8월 71.2개월 → 2026년 8월 69.6개월 |
장기채를 되사고 단기채를 더 찍는 것을 두고 "부채 듀레이션 리밸런싱"이라는 이름이 붙습니다. 듀레이션은 채권 돈이 평균적으로 얼마나 오래 묶여 있는지를 뜻합니다. 빚의 총액은 그대로 두고 평균 만기만 줄이는 조정입니다.
여기에 역설이 하나 숨어 있습니다. 단기채 7조 2,500억 달러와 변동금리채 6,800억 달러는 연준의 정책금리를 거의 그대로 따라갑니다. 연준이 정책금리를 0.25%포인트만 올려도 이 돈에 붙는 이자가 1년에 약 200억 달러 늘어납니다. 만기를 줄일수록 이자비용을 정하는 쪽은 장기금리를 누르려는 재무부가 아니라 정책금리를 정하는 연준이 됩니다.
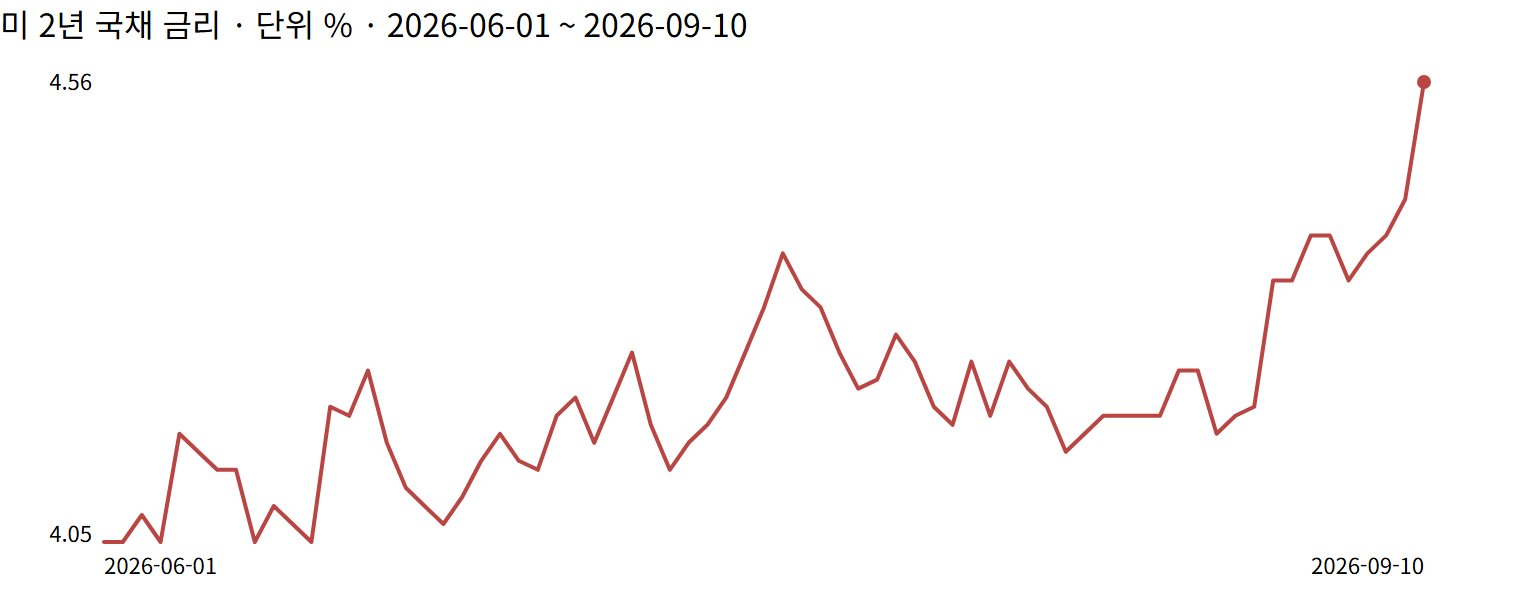
지금 연준은 금리를 내리는 쪽이 아니라 올리는 쪽을 검토하고 있습니다. 3개월물 국채 금리는 9월 11일 4.07%로 이미 정책금리 상단(3.75%)보다 높습니다. 시장이 인상을 먼저 가격에 반영하고 있다는 뜻입니다.
되사기는 돈을 찍는 일이 아니다
바이백을 양적완화와 헷갈리는 경우가 많아 짚어둘 필요가 있습니다.
| 양적완화(QE) | 재무부 바이백 | |
|---|---|---|
| 누가 | 중앙은행 | 재무부 |
| 돈의 출처 | 새로 만든 돈 | 세금이나 새로 빌린 돈 |
| 결과 | 시중의 돈이 늘어난다 | 장기채가 줄고 그만큼 단기채가 는다 |
| 빚의 총액 | (정부 빚은 그대로) | 그대로 |
그런데도 시장은 이번 확대를 사실상의 양적완화 신호로 받아들였다는 해석이 나옵니다. 정부가 장기금리의 윗선을 관리하겠다는 의지를 드러냈으니, 실질금리가 억눌리고 돈의 가치가 떨어질 것이라는 기대가 금과 비트코인 같은 자산으로 번졌다는 설명입니다.
숫자는 이 설명과 조금 어긋납니다. 물가를 뺀 10년 실질금리는 8월 19일 2.35%에서 9월 11일 2.60%로 올라 2008년 11월 이후 가장 높습니다. 실질금리가 억눌렸다기보다 오히려 치솟은 구간입니다. 금값도 발표 뒤 반짝 올랐지만 9월 11일에는 1월 말 사상 최고치보다 17% 낮은 자리에 있습니다.
참고로 연준도 2025년 12월부터 단기국채를 사고 있지만, 이는 은행 시스템의 준비금이 모자라지 않게 관리하는 운영이지 경기 부양용 양적완화는 아닙니다.
역레포라는 선례
재무부가 단기채에 기대 자금을 조달한 것은 처음이 아닙니다. 2023~2024년에는 머니마켓펀드들이 연준 역레포(초단기로 연준에 돈을 맡기는 창구)에 넣어두던 돈이 재무부 단기채로 옮겨 갔습니다. 역레포 잔고는 2022년 말 2조 5,537억 달러에서 2024년 말 1,000억 달러 밑으로 줄었고, 같은 기간 단기채 비중은 15.4%에서 21.9%로 올랐습니다.
당시에는 단기채에 지나치게 기댄다는 비판이 컸지만 시장은 이 방식에 적응했습니다. 지금의 단기채 비중 22.8%는 그때보다 높습니다. 다만 결정적 차이가 있습니다. 역레포에 쌓여 있던 2조 달러가 넘는 돈은 이제 거의 바닥나, 9월 초 잔고는 수억~수십억 달러에 불과합니다. 지난번 단기채를 받아준 완충 자금이 이번에는 없습니다.
"정부와 맞서지 말라"는 주장
이런 흐름을 두고 정부가 장기금리에 윗선과 아랫선을 정해두고 관리하려 들 것이니, 그 흐름에 맞서는 것은 이기기 어렵다는 주장이 있습니다. 1992년 9월 영국이 파운드 환율을 지키지 못하고 유럽환율메커니즘에서 탈퇴한 사례와 달리, 지금의 미국은 기축통화국이라 버틸 힘이 크다는 논리입니다. 부채가 50조 달러가 돼도 생산성이 따라오면 문제가 아니라는 낙관론도 함께 나옵니다.
발표 이후의 숫자는 아직 이 주장 편이 아닙니다. 30년물 금리는 되사기 발표일 5.19%에서 9월 10일 5.37%로 올라 2007년 고점을 넘었고, 한도를 세 배로 올린 첫 되사기 회차(9월 10일)는 한도 60억 달러 가운데 51.9억 달러만 채웠습니다. 정부의 수단이 금리를 묶어 두려면 되사기 규모나 발행 구성이 한 번 더 바뀌어야 한다는 뜻입니다.
11월 4일 발행 계획과 회계연도 결산
이 기사의 질문에 답할 일정입니다.
| 날짜 | 일정 | 확인되는 것 |
|---|---|---|
| 9월 15~16일 | 미 연준 FOMC | 정책금리. 인상되면 단기채 7조 달러 넘는 돈의 이자가 곧바로 늘어난다 |
| 9월 24일 | 20~30년 구간 증액 되사기 첫 회차 | 초장기 구간에서 한도를 채우는지 |
| 10월 14일 | 9월 소비자물가 | 연준 경로를 좌우할 물가 |
| 10월 27~28일 | FOMC | 정책금리 |
| 11월 2일 | 재무부 분기 차입 추정 | 10~12월 조달 규모 |
| 11월 4일 | 재무부 분기 발행 계획 | 중·장기채 입찰 규모 유지 여부, 증액 되사기의 연장 여부(현재 11월 4일까지) |
| 12월 8~9일 | FOMC | 올해 마지막 정책금리 |
회계연도 결산인 9월분 월간 재정보고서와 9월 말 평균 금리 자료는 관례상 10월에 나오지만 공식 날짜는 아직 공지되지 않았습니다.
일정 뒤에 확인해 볼 것들입니다.
- 평균 금리의 속도. 8월 3.475%가 지난 두 달처럼 한 달에 3bp 넘게 오르고, 이자 증가분에서 금리 몫이 절반을 넘기 시작하면 "금리가 제약"이라는 진단이 힘을 얻습니다.
- 세입 대비 순이자의 연간 확정치. 지난해 18.5%에서 얼마나 올랐는지가 청구서의 실제 크기입니다.
- 단기채 비중 23% 돌파 여부. 넘으면 이자비용의 운전대가 연준에게 더 넘어갑니다.
- 실질금리와 금값. 10년 실질금리가 2.6%에서 더 오르는데도 금이 버틴다면, 돈의 가치 하락 기대라는 설명에 무게가 실립니다.
- 부채한도. 법정 한도는 41조 1,040억 달러, 한도 적용 부채는 9월 10일 39조 8,573억 달러로 여유는 1조 2,467억 달러입니다. 이 여유가 줄어드는 속도가 다음 재정 협상의 시계입니다.
생각해 볼 점이 하나 남습니다. "빚을 갚지 않고 관리한다"는 전략의 핵심 변수가 금리라면, 만기를 짧게 가져간 선택은 그 금리를 결정하는 권한을 연준 쪽으로 더 많이 넘긴 셈입니다. 재무부와 연준이 같은 방향을 볼 때는 문제가 되지 않지만, 지금처럼 재무부는 누르고 연준은 올리려 할 때 그 청구서는 단기채 금리를 타고 가장 빨리 불어납니다.