100만 원을 맡겼더니 첫해에 20%가 붙었습니다. 이듬해에 다시 20%가 붙었습니다. 2년 뒤 통장에는 얼마가 있을까요. 20에 20을 더해 40%, 그러니까 140만 원이라고 답하기 쉽습니다. 계산기에 넣으면 144만 원이 나옵니다. 어디서 4만 원이 더 나왔는지 모르면 이 계산은 볼 때마다 낯섭니다. 이 글은 그 4만 원을 찾으러 갑니다(20%는 계산용 숫자입니다 — 작게 잡으면 4만 원이 안 보입니다).
먼저 첫해. 100만 원의 20%는 20만 원이고, 잔고는 120만 원이 됩니다.
$$1{,}000{,}000 \times 0.2 = 200{,}000 \qquad 1{,}000{,}000 + 200{,}000 = 1{,}200{,}000$$둘째 해가 갈림길입니다. "20%"라고 하면 자기도 모르게 100만 원의 20%, 즉 20만 원을 떠올립니다. 그래서 140만 원이 나옵니다. 그런데 둘째 해가 시작될 때 통장에 있는 돈은 100만 원이 아니라 120만 원입니다. 20%는 지금 통장에 있는 돈에 붙습니다.
$$1{,}200{,}000 \times 0.2 = 240{,}000 \qquad 1{,}200{,}000 + 240{,}000 = 1{,}440{,}000$$둘째 해 이자는 20만 원이 아니라 24만 원이고, 잔고는 144만 원입니다. 원금 100만 원에서 44만 원이 늘었으니 44%입니다. 찾던 4만 원은 이 24만 원 안에 있습니다.
두 번째 20%는 누구에게 붙는가
24만 원은 120만 원의 20%입니다. 그런데 120만 원은 한 덩이가 아닙니다. 처음부터 있던 원금 100만 원과, 첫해에 새로 생긴 이자 20만 원이 합쳐진 것입니다. 20%는 이 두 덩이에 각각 붙습니다. 그래서 24만 원도 둘로 갈라집니다.
원금 100만 원에 붙는 20만 원
원금은 두 해 내내 100만 원 그대로였습니다. 거기에 붙는 20%는 첫해와 똑같이 20만 원입니다.
$$1{,}000{,}000 \times 0.2 = 200{,}000$$"40%"라고 답한 사람이 계산한 것이 바로 이 부분입니다. 원금에만 이자가 붙는다고 보면 첫해 20만 원, 둘째 해 20만 원, 합쳐서 40만 원. 여기까지는 틀린 것이 없습니다. 원금에만 이자를 붙이는 계산 방식이 지난 강의에서 이자를 서랍에 옮겨 두던 단리이고, 단리라면 정말로 140만 원입니다.
첫해 이자 20만 원에 붙는 4만 원
첫해에 번 20만 원도 둘째 해에는 통장에 들어 있는 돈입니다. 은행은 그 돈이 원금인지 이자인지 묻지 않고 잔고 전체에 20%를 붙입니다. 그래서 20만 원에도 20%가 붙습니다.
$$200{,}000 \times 0.2 = 40{,}000$$이 4만 원이 찾던 돈입니다. 번 돈이 또 번 것. 첫해 이자가 둘째 해에 낳은 이자라서 이자의 이자라고 부릅니다. 40%와 44%의 차이 4%p를 100만 원에서 금액으로 옮기면 이 4만 원입니다(%p는 퍼센트 숫자끼리 뺀 차이를 부르는 단위입니다). 이자에도 이자를 붙이는 계산 방식이 복리이고, 복리라면 144만 원입니다.
둘째 해 이자 24만 원을 표로 갈라 놓으면 이렇습니다.
| 둘째 해 20%가 붙는 곳 | 금액 | 그 20% |
|---|---|---|
| 원금 | 1,000,000원 | 200,000원 |
| 첫해 이자 | 200,000원 | 40,000원 |
| 합계(둘째 해 시작 잔고) | 1,200,000원 | 240,000원 |
여기까지 공식은 하나도 쓰지 않았습니다. "120만 원의 20%"만 구하면 되고, 4만 원은 그 안에서 저절로 갈라져 나옵니다. 아래에서는 두 이자율을 바꿔 가며 이 조각들이 어떻게 커지고 작아지는지 봅니다(그림에서는 이자율 대신 수익률이라고 적었습니다. 예금 이자든 주식이 오른 비율이든 붙는 방식은 같아서, 둘을 합쳐 부르는 말입니다).
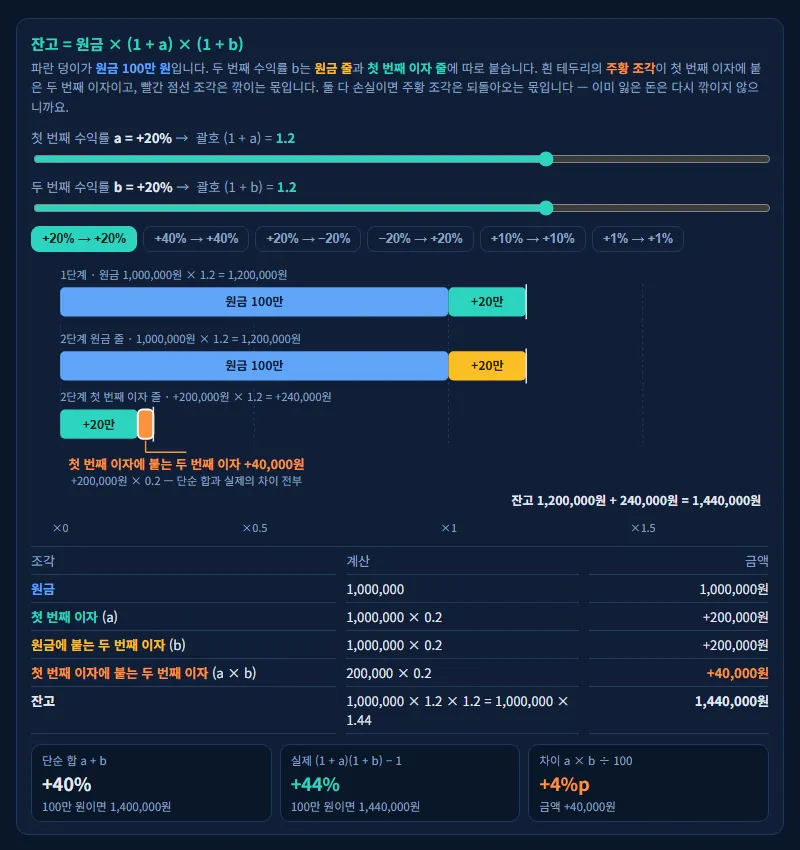
괄호 두 개를 풀면
이제 이 계산에 이름표를 붙입니다. 두 강의 전 (1+r)의 1은 원금이다에서 1년 뒤 잔고는 원금 × (1 + r)이었습니다. 1은 원금, r은 이자율. 두 해면 이 괄호를 두 번 곱합니다. 지난 강의의 곱셈 장부 그대로입니다.
$$1{,}000{,}000 \times (1 + 0.2) \times (1 + 0.2) = 1{,}000{,}000 \times 1.44 = 1{,}440{,}000$$괄호 두 개를 곱하면 항이 넷 나옵니다 — 항은 더하기 사이사이에 놓인 조각 하나하나를 부르는 말입니다. 앞 괄호의 두 항(1과 0.2)에 뒤 괄호의 두 항(1과 0.2)을 하나씩 곱한 것입니다.
$$(1 + 0.2)(1 + 0.2) = 1 \times 1 + 1 \times 0.2 + 0.2 \times 1 + 0.2 \times 0.2 = 1 + 0.2 + 0.2 + 0.04$$네 항이 앞 절의 금액 넷 — 원금, 첫해 이자, 원금에 붙은 둘째 해 이자, 첫해 이자에 붙은 4만 원 — 과 하나씩 짝이 맞습니다.
| 항 | 뜻 | 100만 원이면 |
|---|---|---|
| \(1\) | 원금 | 1,000,000원 |
| \(0.2\) | 첫해 이자 | 200,000원 |
| \(0.2\) | 원금에 붙는 둘째 해 이자 | 200,000원 |
| \(0.04\) | 첫해 이자에 붙는 둘째 해 이자 | 40,000원 |
0.04가 4만 원입니다. 0.2 × 0.2 = 0.04, 퍼센트로는 4% — 20%의 20%가 4%입니다. 두 이자율을 글자 a, b로 바꾸면 어떤 숫자에도 쓸 수 있는 식이 됩니다.
$$(1 + a)(1 + b) = 1 + a + b + ab$$1은 원금이니 떼고 보면, 두 번 오른 뒤의 수익률은 \(a + b + ab\)입니다. 단순히 더한 \(a + b\)에 \(ab\)만큼이 더 붙습니다. 이걸 퍼센트 숫자로 쓰면 암산법이 됩니다. 퍼센트 숫자로 곱하면 20 × 20 = 400이 나오지만, 소수로 곱한 0.2 × 0.2 = 0.04는 4%입니다. 400과 4는 100배 차이입니다 — 퍼센트 숫자 20은 소수 0.2를 100배 키운 것이라 둘을 곱하면 100배가 두 번 들어가는데, 답을 퍼센트로 읽을 때 되돌아오는 100배는 한 번뿐이기 때문입니다. 그래서 100으로 한 번 나눠 4로 돌려놓습니다.
$$a\% \text{ 뒤 } b\% \;=\; \left(a + b + \frac{a \times b}{100}\right)\%$$20% 뒤 20%면 20 + 20 + 20 × 20 ÷ 100 = 44입니다.
| 첫 번째 | 두 번째 | 단순 합 | 실제 | 차이(둘을 곱해 100으로 나눔) |
|---|---|---|---|---|
| 20% | 20% | 40% | 44% | 4%p |
| 40% | 40% | 80% | 96% | 16%p |
| 10% | 10% | 20% | 21% | 1%p |
| 20% | 10% | 30% | 32% | 2%p |
| 50% | 50% | 100% | 125% | 25%p |
| 5% | 5% | 10% | 10.25% | 0.25%p |
이 식을 외울 필요는 없습니다. 막히면 언제든 "지금 잔고의 b%"로 돌아가면 됩니다. 다만 식이 있으면 이 암산법을 어디까지 믿어도 되는지를 미리 알 수 있습니다.
암산법을 어디까지 믿어도 되는가
부호가 다르면 마이너스가 숨어 있다
+20% 뒤 −20%. "오른 만큼 내렸으니 본전"이라고 생각하기 쉽습니다. 암산법에 넣으면 20 − 20 − 4 = −4%입니다. 배율로는 1.2 × 0.8 = 0.96, 100만 원이 96만 원입니다.
$$1{,}000{,}000 \times 1.2 = 1{,}200{,}000 \qquad 1{,}200{,}000 \times 0.8 = 960{,}000$$둘째 해의 −20%는 120만 원에 붙습니다. 원금 100만 원에서 20만 원, 첫해 이자 20만 원에서 4만 원이 깎입니다. 원금 쪽 20만 원은 첫해에 번 20만 원과 상쇄되지만, 첫해 이자에서 깎인 4만 원은 돌려받을 곳이 없습니다. 앞 절에서 "번 돈이 또 번 것"이었던 \(ab\)가, 부호가 다르면 "번 돈이 도로 깎인 것"이 됩니다.
순서를 바꿔 −20% 뒤 +20%로 해도 0.8 × 1.2 = 0.96으로 같습니다. 이번에는 첫해에 잃은 20만 원이 남아 있었다면 둘째 해에 벌었을 4만 원이 빠진 것입니다. 어느 순서든 \(ab\)는 −0.04, 즉 −4%p이고, 잔고는 96만 원입니다. 내린 뒤 본전이 되려면 얼마나 더 올라야 하는지는 다음 강의(반토막 난 돈은 몇 % 올라야 본전일까?)가 통째로 다룹니다.
세 개를 한꺼번에 넣으면 항이 모자란다
20%가 세 번이면 괄호가 셋입니다. 1.2 × 1.2 × 1.2 = 1.728, 그러니까 72.8%, 1,728,000원입니다.
$$(1 + 0.2)^3 = 1.728$$두 번짜리를 이어 쓰면 맞습니다. 20% 뒤 20%는 44%, 그 44% 뒤 20%는 44 + 20 + 8.8 = 72.8%. 틀리는 건 세 이자율을 한꺼번에 넣으려고 식을 늘릴 때입니다. 세 이자율을 더하고(60), 둘씩 짝지은 곱을 100으로 나눠 더합니다(20 × 20 ÷ 100 = 4가 세 짝이니 12). 60 + 12 = 72%. 실제 72.8%보다 0.8%p, 100만 원에 8,000원이 모자랍니다. 괄호 셋을 풀면 항이 여덟 개 나오는데, 셋을 한꺼번에 곱한 항 \(abc\)(0.2 × 0.2 × 0.2 = 0.008, 즉 0.8%)가 늘린 식에는 없기 때문입니다. 이 0.8%는 "이자의 이자의 이자"입니다.
| 20%를 곱한 횟수 | 배율 | 실제 수익률 | 세 개 이상을 한꺼번에 넣으면 | 모자라는 것(100만 원 기준) |
|---|---|---|---|---|
| 2번 | \(1.2^2 = 1.44\) | 44% | 40 + 4 = 44% | 없음 |
| 3번 | \(1.2^3 = 1.728\) | 72.8% | 60 + 12 = 72% | 0.8%p · 8,000원 |
| 4번 | \(1.2^4 = 2.0736\) | 107.36% | 80 + 24 = 104% | 3.36%p · 33,600원 |
횟수가 늘수록 빠진 항이 늘어나고 모자라는 폭도 커집니다. 두 번짜리를 이어 쓰면 맞지만 횟수만큼 되풀이해야 합니다. 여기서부터는 배율을 곱하는 장부로 돌아가는 편이 빠르고 정확합니다. 1.2를 필요한 횟수만큼 곱하면 빠지는 항이 없습니다.
1% 근처에서는 더해도 거의 맞는다
반대로 \(ab\)를 아예 빼도 되는 자리도 있습니다. 1% 뒤 1%는 1.01 × 1.01 = 1.0201, 즉 2.01%입니다. 단순 합 2%와 0.01%p, 100만 원에 100원 차이입니다. 5% 뒤 5%는 10.25% 대 10%, 2,500원 차이. \(ab\)는 두 수를 곱한 것이라 두 이자율이 다 절반이면 4분의 1로, 10분의 1이면 100분의 1로 줄어듭니다. 그래서 한 자리 %에서는 더하기가 거의 맞고, 두 자리 %부터 눈에 띄게 틀립니다. 더하기만으로 되는 자리와 안 되는 자리를 한 표에 놓으면 이렇습니다.
| 조건 | 예 | 단순 합 | 실제 | 어긋남(100만 원 기준) |
|---|---|---|---|---|
| 둘 다 한 자리 % | 1% 뒤 1% | 2% | 2.01% | 0.01%p · 100원 |
| 둘 다 한 자리 % | 5% 뒤 5% | 10% | 10.25% | 0.25%p · 2,500원 |
| 한쪽이 두 자리 % | 20% 뒤 5% | 25% | 26% | 1%p · 10,000원 |
| 둘 다 두 자리 % | 20% 뒤 20% | 40% | 44% | 4%p · 40,000원 |
| 부호가 다름 | 20% 뒤 −20% | 0% | −4% | 4%p · 40,000원 |
| 세 번 이상 | 20% 세 번 | 60% | 72.8% | 12.8%p · 128,000원 (한꺼번에 넣는 식으로도 0.8%p) |
두 번이면 항이 넷, 세 번이면 여덟. 괄호가 하나 늘 때마다 항은 두 배가 되니, 열두 번이면 4,096개입니다. 그걸 세는 대신 1.2를 열두 번 곱하면 됩니다. 그러면 거꾸로 물을 수도 있습니다. 같은 비율을 열두 번 곱해 정확히 두 배가 되려면, 한 번에 몇 %씩이어야 할까요?