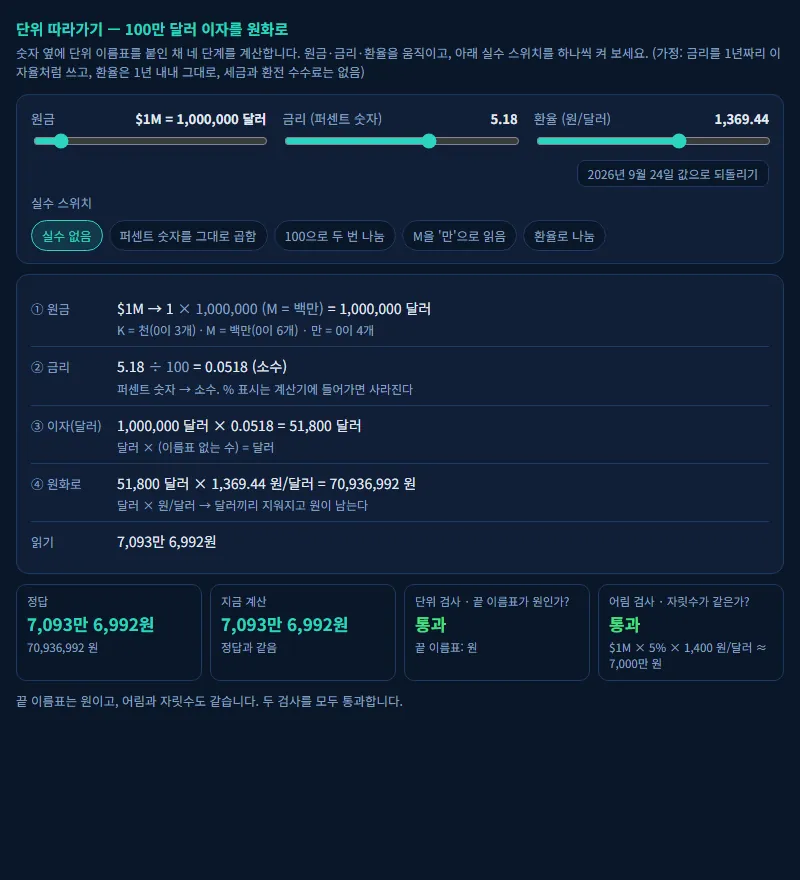
영어로 된 금융 자료에 $1M, 곧 100만 달러라고 적힌 돈이 있습니다. 이 돈에 1년 이자를 붙이면 원화로 얼마인지, 이 사이트 시장 데이터에 있는 숫자 두 개로 계산합니다.
2026년 9월 24일 미 국채 10년 금리는 5.18이었습니다. 국채는 나라가 돈을 빌리며 써 주는 차용증이고, 10년 금리는 미국 정부에 10년 동안 돈을 빌려줄 때 해마다 받는 이자율입니다. 같은 날 원/달러 환율, 곧 1달러를 원화로 바꾸는 값은 1,369.44였습니다.
계산을 단순하게 하려고 세 가지를 정해 둡니다. 5.18%를 예금처럼 1년 맡기면 붙는 이자율로 씁니다. 이자를 받는 1년 뒤에도 환율은 그대로라고 칩니다. 환율이 바뀌면 같은 달러 이자도 원화로는 달라지기 때문입니다. 세금과 환전 수수료는 없다고 봅니다. 이 글에서 연습할 것은 금리 전망이 아니라 단위입니다.
단위는 (1+r)의 1은 원금이다에서 말한 이름표입니다. 숫자 옆에 붙어 무엇을 셌는지 알려 줍니다(3개, 100달러, 1,369.44원). 계산은 네 단계이고, 단계마다 숫자에 이름표를 붙인 채 끝까지 들고 갑니다.
100만 달러의 1년 이자를 원화로
$1M은 1만 달러가 아니라 100만 달러다
M은 million, 백만입니다. 영어 숫자는 세 자리씩(천, 백만, 십억) 끊고 한국어 숫자는 네 자리씩(만, 억, 조) 끊기 때문에, 둘 사이를 옮길 때 자리가 어긋나기 쉽습니다. M이 '만'의 머리글자처럼 보이는 것도 함정입니다.
| 영어 표기 | 영어 이름 | 0의 개수 | 한국어로 |
|---|---|---|---|
| 1K | thousand | 3 | 1천 |
| 1M | million | 6 | 100만 |
| 1B | billion | 9 | 10억 |
| 1T | trillion | 12 | 1조 |
그래서 첫 단계는 M이라는 이름표를 푸는 것입니다.
$$\$1\text{M} = 1 \times 1{,}000{,}000\ \text{달러} = 1{,}000{,}000\ \text{달러}$$K와 M은 0이 3개 차이라서 1M은 1,000K입니다. K로 적힌 돈을 M으로 옮기려면 1,000으로 나눕니다. $316K는 316 ÷ 1,000 = $0.316M입니다. 1m가 100cm인 것처럼, 이름표가 큰 단위로 바뀌면 숫자는 작아집니다. 이렇게 옮길 일은 한 계산에 $1M과 $316K가 같이 나올 때 생깁니다. 1 + 316 = 317이 아니라, 이름표를 맞춰 1 + 0.316 = $1.316M입니다.
5.18은 퍼센트 숫자다
이 사이트의 시장 데이터 페이지는 이 금리를 5.18%로 보여 줍니다. 그런데 원래 자료인 미국 경제 통계 사이트 FRED에서 내려받으면 숫자 칸에는 5.18만 있고, 단위는 영어로 'Percent'(퍼센트)라고 따로 적혀 있습니다. 숫자만 떼어 오면 이름표가 떨어져 나가는 셈입니다.
5.18%에서 % 표시만 뗀 5.18을 퍼센트 숫자, 100으로 나눈 0.0518을 소수라고 부르겠습니다. 같은 5.18%를 두 가지로 적은 것인데, 계산기는 %를 모르니 둘을 100배 다른 수로 받습니다. 계산에 넣기 전에 퍼센트를 소수로 바꿉니다.
$$5.18\% = \frac{5.18}{100} = 0.0518$$%는 달러나 원과 다른 이름표입니다. 달러와 원은 곱하고 나누는 동안 따라다니며 남거나 지워지지만, %는 "이 숫자를 100으로 나눠 읽어라"라는 표시라서 계산기에 넣는 순간 사라지고 흔적이 남지 않습니다. 그래서 5.18과 0.0518은 둘 다 그냥 '수'로 보이고, 어느 쪽인지는 적는 사람이 기억해야 합니다. 이 점이 글 뒤쪽에서 다시 문제가 됩니다.
달러에 소수를 곱하면 달러가 남는다
$$1{,}000{,}000\ \text{달러} \times 0.0518 = 51{,}800\ \text{달러}$$이름표가 없는 수를 곱하면 이름표는 그대로입니다. 100만 달러의 5.18%는 51,800달러이고, 여전히 달러입니다. 엄밀히는 금리에도 이름표가 하나 숨어 있습니다. 연 5.18%, 곧 '1년에' 0.0518입니다. 여기서는 1년 치 이자를 구하니 1년을 곱해 '년'이 지워졌습니다. 반년 치를 구하면서 연 금리를 그대로 곱하면 틀리는데, 이 숨은 '년'은 다음 단원 복리와 시간에서 다시 만납니다.
환율을 곱하면 달러가 지워지고 원이 남는다
사과 봉지로 먼저 봅니다. 한 봉지에 사과가 5개씩이면 3봉지에는 3봉지 × 5개/봉지 = 15개가 있습니다. '봉지'가 곱하는 쪽에 한 번, 나누는 쪽(/봉지)에 한 번 나와 서로 지워지고 '개'만 남습니다.
환율도 같습니다. 1,369.44의 이름표는 '원/달러', 1달러당 1,369.44원이라는 뜻입니다. 달러에 원/달러를 곱하면 달러끼리 지워지고 원이 남습니다.
$$51{,}800\ \cancel{\text{달러}} \times 1{,}369.44\ \frac{\text{원}}{\cancel{\text{달러}}} = 70{,}936{,}992\ \text{원}$$끝에 남은 이름표가 원이니, 원화 이자를 구한다는 목표와 맞습니다. 계산이 끝났을 때 남은 이름표가 구하려던 이름표와 같은지 보는 것, 이것이 단위를 들고 다니는 이유입니다.
곱할지 나눌지는 외우는 것이 아닙니다. 지우고 싶은 이름표가 위아래에 한 번씩 오게 고르면 됩니다. 반대로 원을 달러로 바꿀 때는 나누는 것이 맞습니다. 70,936,992원 ÷ 1,369.44원/달러 = 51,800달러입니다. 원이 위아래에서 지워지고 달러가 남습니다.
마지막으로 읽기입니다. 원화는 네 자리씩 끊습니다. 70,936,992를 뒤에서부터 네 자리씩 자르면 7093과 6992, 곧 7,093만 6,992원입니다. 원금 100만 달러도 같은 환율로 옮기면 1,369,440,000원, 13억 6,944만 원입니다. 이자를 원금으로 나누면 70,936,992 ÷ 1,369,440,000 = 0.0518, 처음 금리로 돌아오니 검산도 맞습니다.
시장 데이터 페이지가 환율 옆에 '원'이라고만 적는 것도 '1달러당 원'을 줄인 이름표입니다. 외환시장에서는 같은 값을 '달러-원 환율'이라고도 부르니, 이름표에 적힌 순서만 보고 분수로 옮기면 거꾸로 되기 쉽습니다. 늘 '1달러에 몇 원'으로 풀어 적어 두면 안전합니다.
환율을 1년 내내 고정한 가정은 이 계산에서 가장 약한 고리입니다. 뒤에서 다시 쓸 2025년 10월 22일의 환율은 1,429.94원이었고, 2026년 9월 24일까지 11개월 사이에 4.2% 움직였습니다. 이자율 5.18%와 같은 자릿수입니다.
아래에서 원금·금리·환율을 바꿔 가며 네 단계를 따라가 볼 수 있습니다. 실수 스위치를 켜면 어느 단계에서 무엇이 틀어지는지, 그 실수를 무엇으로 알아챌 수 있는지가 함께 나옵니다.
섞으면 어디서 틀리나
같은 계산에서 단위를 섞는 흔한 실수 네 가지를 원화까지 끝내 한 표에 모았습니다. 정답은 70,936,992원입니다.
| 섞은 곳 | 계산 | 원화로 나온 값 | 정답과 비교 | 끝 이름표 |
|---|---|---|---|---|
| 퍼센트 숫자를 그대로 곱함 | 1,000,000 × 5.18 × 1,369.44 | 7,093,699,200원 | 100배 큼 | 원(멀쩡함) |
| 100으로 두 번 나눔 | 1,000,000 × 0.000518 × 1,369.44 | 709,370원 | 100분의 1 | 원(멀쩡함) |
| $1M을 1만 달러로 읽음 | 10,000 × 0.0518 × 1,369.44 | 709,370원 | 100분의 1 | 원(멀쩡함) |
| 환율로 나눔 | 1,000,000 × 0.0518 ÷ 1,369.44 | 37.83 | 비교할 수 없음 | 달러²/원(이상함) |
셋째 줄은 첫 단계에서 이름표를 잘못 푼 실수입니다. 만은 0이 4개, M은 0이 6개라서 $1M을 1만 달러로 읽으면 0이 두 개 빠지고 100배 작아집니다. 첫째·둘째 줄은 둘째 단계, 넷째 줄은 넷째 단계에서 생긴 실수입니다.
100으로 나누는 것은 한 번뿐이다
첫째와 둘째 줄은 방향만 반대인 같은 실수입니다. 퍼센트 숫자를 소수로 바꾸는 ÷100은 딱 한 번입니다. 안 하면 이자가 원금의 다섯 배가 넘고, 두 번 하면 100분의 1이 됩니다.
두 번 나누는 실수는 % 표시가 이미 ÷100이라는 것을 잊을 때 생깁니다. 시장 전체가 하루에 2% 내릴 때, 늘 시장의 0.7배만큼만 따라 움직이는 주식이 있다고 해 봅니다. 이 주식은 그날 얼마 움직였을까요.
| 넣은 것 | 계산 | 나온 수 | 읽는 법 |
|---|---|---|---|
| 퍼센트 숫자 −2 | 0.7 × (−2) | −1.4 | −1.4% |
| 소수 −0.02 | 0.7 × (−0.02) | −0.014 | −1.4% |
| (실수) 퍼센트 숫자로 구한 −1.4를 또 100으로 나눔 | −1.4 ÷ 100 | −0.014에 % 표시 | −0.014%, 소수로는 −0.00014라 100배 작음 |
% 표시는 그 자체가 "100으로 나눠 읽어라"입니다. 셋째 줄은 100으로 한 번 나누고, % 표시로 또 한 번 나눈 셈입니다. 100으로 나누든지 % 표시를 붙이든지, 둘 중 하나만 합니다.
곱셈에 퍼센트 숫자가 하나 들어가면 답도 퍼센트 숫자입니다. 0.7 × (−2)에서 0.7은 그냥 배수라 퍼센트 숫자는 −2 하나이고, 답 −1.4는 그대로 −1.4%입니다. 퍼센트 숫자가 둘 들어가면 100으로 한 번 나눠야 퍼센트 숫자가 됩니다. 20% 두 번은 40%가 아니라 44%에서 20 × 20 = 400을 100으로 나눠 4%로 읽은 것이 이 경우입니다. 퍼센트 숫자끼리 나누면 100이 위아래에서 지워져 답은 소수입니다. 뒤에 나올 5.18 ÷ 3.97 = 1.305가 그렇습니다. 헷갈리면 전부 소수로 넣고, 마지막 답에만 100을 곱해 %로 읽습니다.
환율로 나누면 세상에 없는 이름표가 나온다
첫 표의 넷째 줄은 곱할 것을 나눈 실수입니다. 51,800 ÷ 1,369.44 = 37.83인데, 이름표까지 나누면 달러 ÷ (원/달러)가 됩니다. 분수로 나누는 것은 뒤집어 곱하는 것과 같으니 달러 × (달러/원), 곧 '달러²/원'입니다. 달러를 두 번 곱해 원으로 나눈 돈은 없습니다. 끝 이름표가 이상하게 나왔으니 어디선가 거꾸로 계산한 것입니다. 이름표를 들고 다니면 이 실수는 저절로 드러납니다.
이름표로 못 잡는 실수는 어림으로 잡는다
첫 표를 다시 보면 끝 이름표가 이상한 것은 넷째 줄뿐입니다. 나머지 셋은 끝 이름표가 멀쩡히 원입니다. 퍼센트 숫자와 소수, 그리고 M이나 만 같은 자릿수 말은 달러·원 같은 이름표가 아니라 곱해진 수라서, 100배를 틀려도 끝 이름표가 바뀌지 않기 때문입니다. 달러와 원만 들고 다니는 방법은 여기서 멈춥니다. 그러니 % 표시도 이름표처럼 끝까지 붙여 적어 두는 것이 첫 번째 방어입니다.
이 구멍은 어림으로 메웁니다. 어림은 계산하기 전에 대충의 답을 먼저 정해 두는 것입니다. "5%쯤이면 100만 달러에 5만 달러쯤, 1달러에 1,400원쯤을 곱하면 7,000만 원쯤." 70억 원이나 70만 원은 이 어림과 자릿수가 두 개나 다르니 바로 이상합니다.
어림에도 구멍이 있습니다. 어림할 때도 $1M을 1만 달러로 읽으면 어림까지 같이 틀려서 실수를 못 잡습니다. 어림은 원래 적힌 '$1M'을 다시 읽는 데서 시작해야 합니다.
여러 줄을 한꺼번에 계산할 때는 어림을 건너뛰고 줄끼리만 비교하기 쉽습니다. 금리가 다른 예금 열 개의 이자를 표로 만들며 퍼센트 숫자를 모두 그대로 곱하면, 이자가 전부 100배씩 커져도 어느 예금 이자가 가장 큰지, 그 순서는 그대로입니다. 줄끼리 비교해서는 이상한 곳이 없습니다. 이런 실수는 기준에 댈 때 드러납니다. "이자가 1만 달러를 넘는 예금만 골라라"에서 열 개가 전부 통과하거나 전부 탈락하면 단위부터 의심합니다. 그래서 숫자를 적을 때 이름에 단위를 붙여 둡니다. 엑셀의 열 제목이든 코드의 변수 이름(프로그램에서 숫자에 붙이는 이름)이든 '금리(%)'와 '금리(소수)'를 구별해 적어 두면, 섞는 순간 눈에 띕니다.
금리가 올랐다는 말의 세 가지 눈금
여기서 말하는 눈금은 돈의 이름표가 아니라, 금리가 얼마나 움직였는지를 재는 자입니다. 미 국채 10년 금리는 2025년 10월 22일 3.97%였습니다. 2026년 9월 기준으로 이 사이트 시장 데이터에 남은 기간(2025년 2월부터) 중 가장 낮은 값입니다. 2026년 9월 24일에는 5.18%였습니다. 얼마나 올랐을까요. 세 가지 답이 모두 맞습니다.
- 퍼센트 숫자끼리 빼면 5.18 − 3.97 = 1.21, 1.21%p(퍼센트포인트)입니다. 20% 두 번은 40%가 아니라 44%에서 본 그 %p입니다.
- bp(베이시스 포인트)는 %p를 100칸으로 잘게 나눈 눈금입니다. 1m를 100칸으로 나눈 1cm처럼, 칸이 100배 잘아지면 같은 길이를 재는 칸 수는 100배 많아집니다. 1bp = 0.01%p이니 1.21%p는 121bp입니다. 금리처럼 작은 숫자가 조금씩 움직일 때 소수점을 피하려고 씁니다.
- 출발점에 대한 비율로 잴 수도 있습니다. 5.18 ÷ 3.97 = 1.305배이고, 원래 몫 1을 떼면 0.305, 곧 30.5% 올랐다고 할 수 있습니다. 이렇게 출발점에 대한 비율로 잰 변화를 상대 변화라고 부릅니다.
| 눈금 | 계산 | 3.97% → 5.18% |
|---|---|---|
| %p | 도착 − 출발 | +1.21%p |
| bp | %p × 100 | +121bp |
| 상대 변화(%) | 도착 ÷ 출발 − 1 | +30.5% |
돈으로 옮길 때는 %p나 bp를 소수로 바꿔 씁니다. %p는 100으로, bp는 10,000으로 나눕니다. 121bp = 1.21%p = 0.0121입니다. 100만 달러의 1년 이자는 3.97%에서 39,700달러, 5.18%에서 51,800달러라 12,100달러 늘었고, 1,000,000 × 0.0121 = 12,100과 같습니다. 여기서도 ÷100을 빼먹고 1.21을 그대로 곱하면 121만 달러, 100배 틀립니다.
30.5%는 처음 이자에 비해 몇 %만큼 늘었는지를 말합니다(51,800 ÷ 39,700 = 1.305배). 그래서 처음 이자 39,700달러에 곱해야 약 12,100달러로 맞습니다. 이것을 %p 자리에 넣어 원금에 30.5%를 곱하면 약 30만 5천 달러, 실제로 늘어난 12,100달러의 약 25배가 나옵니다. 25배는 우연이 아닙니다. 처음 이자에 곱할 것을 원금에 곱했으니, 원금이 처음 이자보다 큰 만큼(1 ÷ 0.0397, 약 25배) 부풀었습니다.
상대 변화에도 기준이 있습니다. 5.18%에서 3.97%로 되돌아가면 −1.21%p, −121bp로 크기가 같지만, 상대 변화는 3.97 ÷ 5.18 − 1 = −23.4%입니다. 올라갈 때 +30.5%, 내려올 때 −23.4%. 반토막 난 돈은 몇 % 올라야 본전일까?에서 본 것과 같은 까닭입니다. 퍼센트는 출발한 쪽에 붙습니다.
같은 폭으로 오를 때, 출발 금리가 0에 가까우면 상대 변화는 한없이 커집니다. FRED의 1962년 이후 일별 기록에서 미 국채 10년 금리가 가장 낮았던 날은 2020년 8월 4일, 0.52%입니다. 2021년 3월 29일 금리는 1.73%로, 0.52%보다 정확히 1.21%p 높았습니다. bp로는 똑같이 121bp이고, 100만 달러의 1년 이자로도 똑같이 12,100달러(5,200달러 → 17,300달러)가 늘었습니다. 그런데 상대 변화는 1.73 ÷ 0.52 − 1 = +232.7%입니다. 같은 크기의 움직임이 한쪽에서는 30.5%, 다른 쪽에서는 232.7%로 적힙니다. 출발이 0이면 나눌 수조차 없습니다.
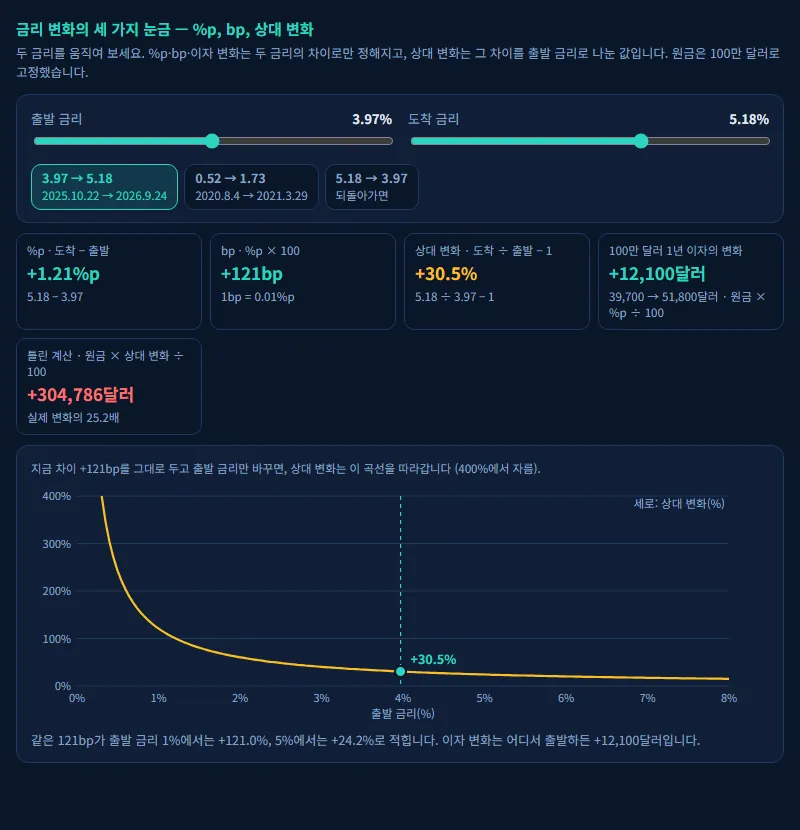
금리 뉴스의 "올랐다"는 그래서 눈금부터 봅니다. %p와 bp는 소수로 바꿔 원금에 곱하면 곧바로 늘어난 이자가 되는 차이이고, 상대 변화는 출발점에 따라 크게도 작게도 적히는 비율입니다. 숫자 하나를 보면 이름표부터 읽습니다. %인지 소수인지, 달러인지 원인지, M인지 만인지, %p인지 상대 변화인지. 이름표가 맞아야 계산이 맞습니다.